Устранение препятствий для притока капитала, необходимого для поддержки высокотехнологичного сельского хозяйства.
Высокотехнологичное сельское хозяйство определяется как стратегическое направление для повышения добавленной стоимости и обеспечения устойчивого развития сельскохозяйственного сектора Нгеана. Однако на практике доступ к льготным кредитам для этого сектора остается проблемой для малых предприятий, кооперативов и фермерских хозяйств.
Картина заимствования денег
В настоящее время в провинции Нгеан наблюдается четкая дифференциация доступа к сельскохозяйственным кредитам среди различных групп предприятий: крупные предприятия и ведущие цепочки поставок с историей справедливого заимствования и погашения кредитов имеют относительно беспроблемные кредитные процессы. Проекты стоимостью в миллиарды долларов, такие как крупный животноводческий проект TH Group в Нгиадан (который ранее получил значительное международное финансирование и выплаты от Азиатского банка развития и в настоящее время эффективно функционирует), проект завода по переработке экспортных гранул в индустриальном парке Три Ле (ранее Ань Сон) корпорации Nghe An Agricultural Materials Corporation, проекты по производству МДФ в Нгиадан, проекты по переработке каучука в Тан Фу и проекты по выращиванию чая в Нхан Хоа… по-прежнему получают среднесрочные и долгосрочные кредиты.
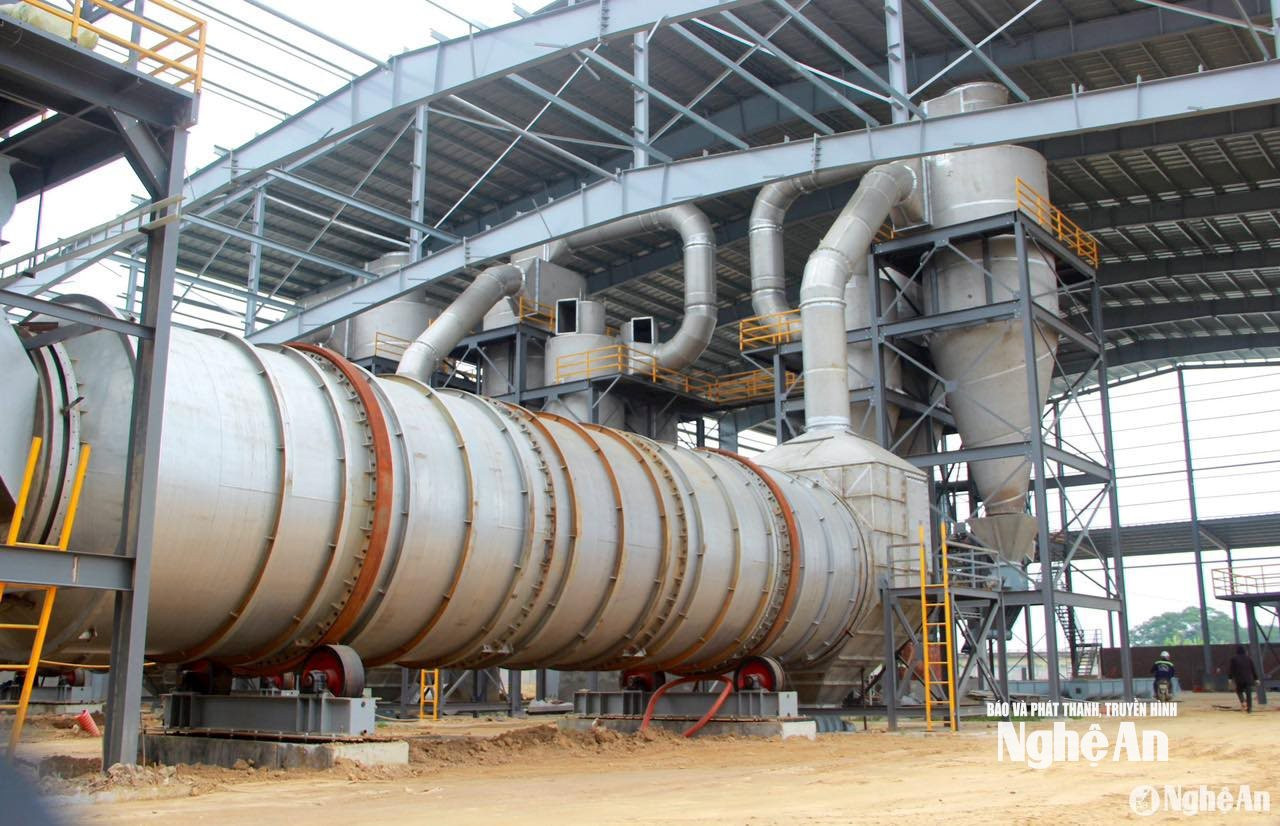
Обладая кредитами на десятки и сотни миллиардов донгов, эта группа компаний имеет сильные финансовые возможности, надежную систему управления и разнообразные залоговые активы, что делает ее неизменно привлекательной для крупных коммерческих банков. Представитель акционерного общества «Нге Ан Сельскохозяйственные материалы» заявил: «Заложив в залог свою линию по производству гранул, созданную по немецким технологиям, проект получил среднесрочный кредит от VietinBank и теперь полностью погасил задолженность. Из-за высоких процентных ставок, чем быстрее будет произведено погашение, тем выгоднее это будет для компании».
Однако для кооперативов, кооперативных групп и малых предприятий, реализующих сельскохозяйственные проекты, такие как высокотехнологичное разведение креветок, теплицы, политуннели, экологически чистое производство апельсинов и производственные кооперативы «Одна коммуна — один продукт», заимствование капитала обычно осуществляется посредством обычных коммерческих кредитов под залог. Доступ к льготным источникам капитала затруднен, и зачастую они не соответствуют требованиям. Поток капитала в основном направлен на инвестиции в тепличные системы, израильские системы капельного орошения или оснащение холодильных сушилок и этикеток с QR-кодами для отслеживания сельскохозяйственной продукции в рамках программы «Одна коммуна — один продукт», при этом типичные суммы кредитов составляют от 1 до 3 миллиардов донгов на один кооператив.
В настоящее время наблюдается тенденция к кредитованию на основе цепочки создания стоимости. Соответственно, банки оценивают кредиты, основываясь на договорах купли-продажи продукции с предприятиями, а не исключительно на залоге. Однако количество кооперативов, использующих эту форму кредитования, остается очень ограниченным. Например, в кооперативе лекарственных трав Пу Мат директор Фан Ван Дьен заявил, что подразделение до сих пор не получило льготных кредитов для высокотехнологичного сельского хозяйства из-за процедурных препятствий, связанных с сертификацией. Аналогично, сельскохозяйственный кооператив Тхо Тхань (коммуна Ван Ду) – типичный кооператив, предоставляющий разнообразные услуги по механизации сельского хозяйства (подготовка земли, посадка, сбор урожая) с использованием десятков дорогостоящих машин – также сталкивается с трудностями в заимствовании капитала, поскольку не соответствует требованиям к залогу, установленным банками.
В сельскохозяйственном и домашнем секторах такие модели, как выращивание дынь в теплицах с использованием кредитов от 500 миллионов до 1,5 миллиарда донгов, автоматизированные системы орошения для апельсинов сорта Куйхоп или закрытые загоны для скота, приносят высокую экономическую отдачу. Однако из-за больших первоначальных инвестиций большинству домохозяйств приходится закладывать свои свидетельства о праве собственности на землю («красные книги») под жилые или сельскохозяйственные угодья, чтобы получить дополнительные кредиты для инвестиций и расширения производства.
В районе выращивания ананасов Куинь Тханг (район Куинь Лу) кооператив AETA является ярким примером применения производственных процессов в соответствии со стандартами Global GAP и ранее имел контракты на экспорт ананасов на южнокорейский рынок. Для поддержания и развития производства кооперативу необходимы значительные инвестиции в свой завод, разработку сырьевых ресурсов, а также примерно 7-8 миллиардов донгов в год в виде краткосрочных капиталовложений на закупку сырья у местных фермеров.
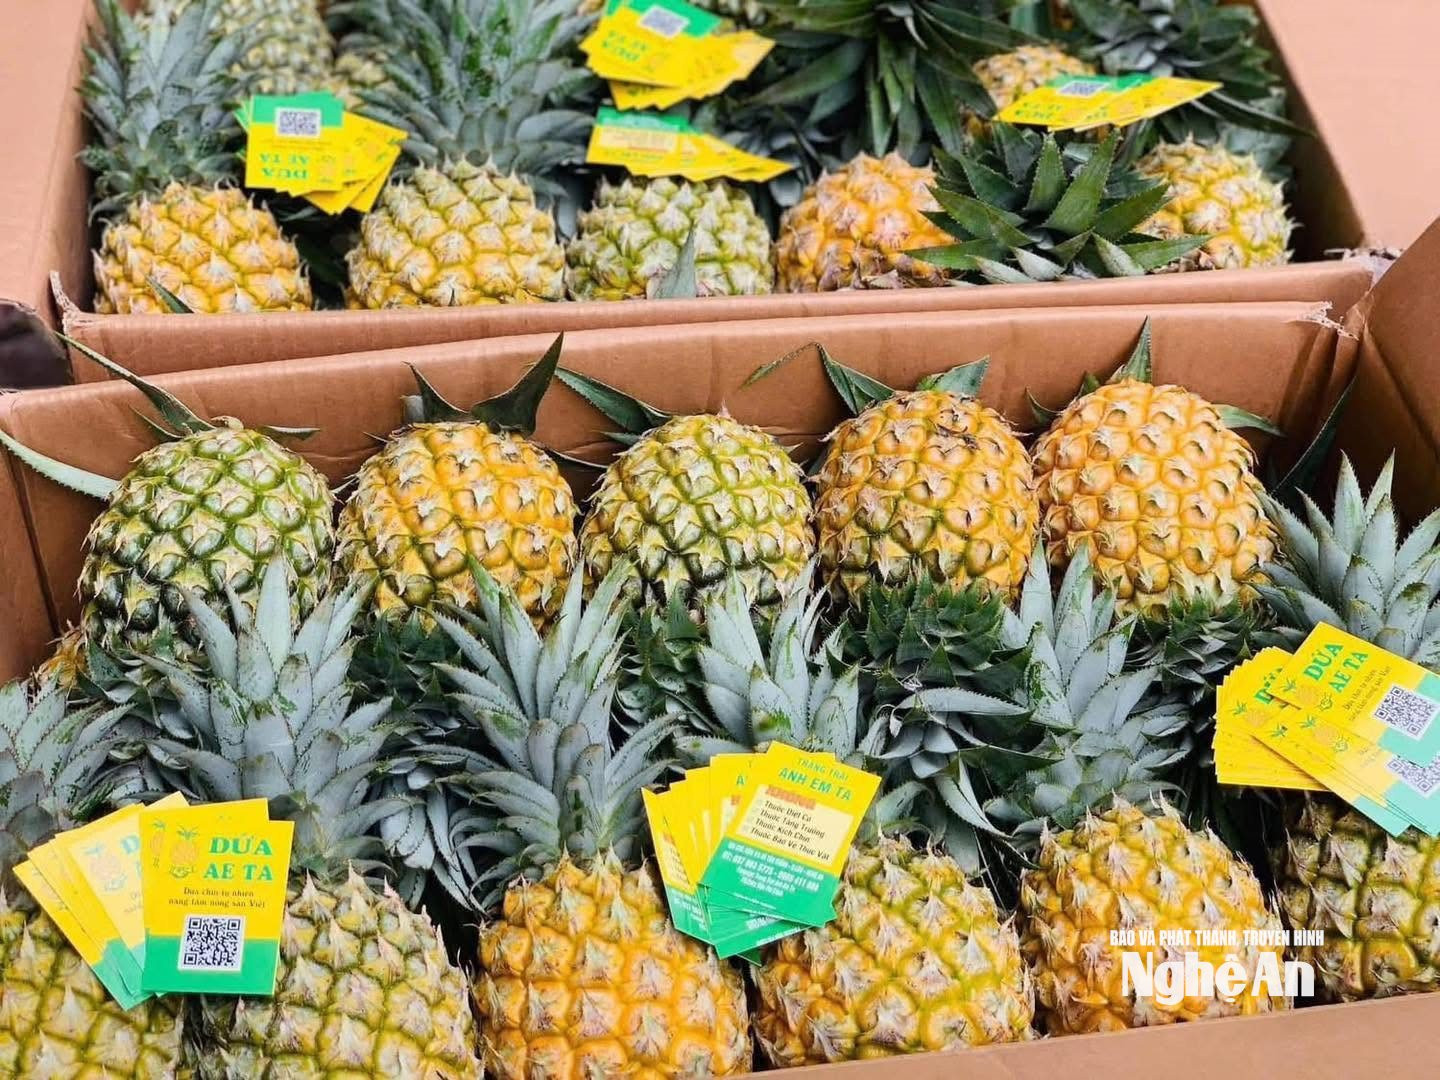
В какой-то момент ежемесячные расходы кооператива на банковские кредиты достигли 70 миллионов донгов. Несмотря на работу в высокотехнологичном сельскохозяйственном секторе, кооператив AETA никогда не пользовался льготными кредитами, предназначенными именно для этой области. Когда на рынке наблюдались колебания цен на ананасы, резко упали цены, а давление со стороны растущих процентных ставок коммерческих банков привело кооператив к резкому снижению прибыли, вплоть до убытков. Г-н Дау Нгок Кань, директор кооператива AETA, поделился: «Операционный капитал жизненно важен для выживания бизнеса, но до сих пор кооператив вынужден использовать личные активы членов правления в качестве залога для получения коммерческих кредитов. Недавно кооперативу предложили привлечь благотворительное финансирование от Vingroup, но этот вопрос все еще находится на стадии рассмотрения и оценки».
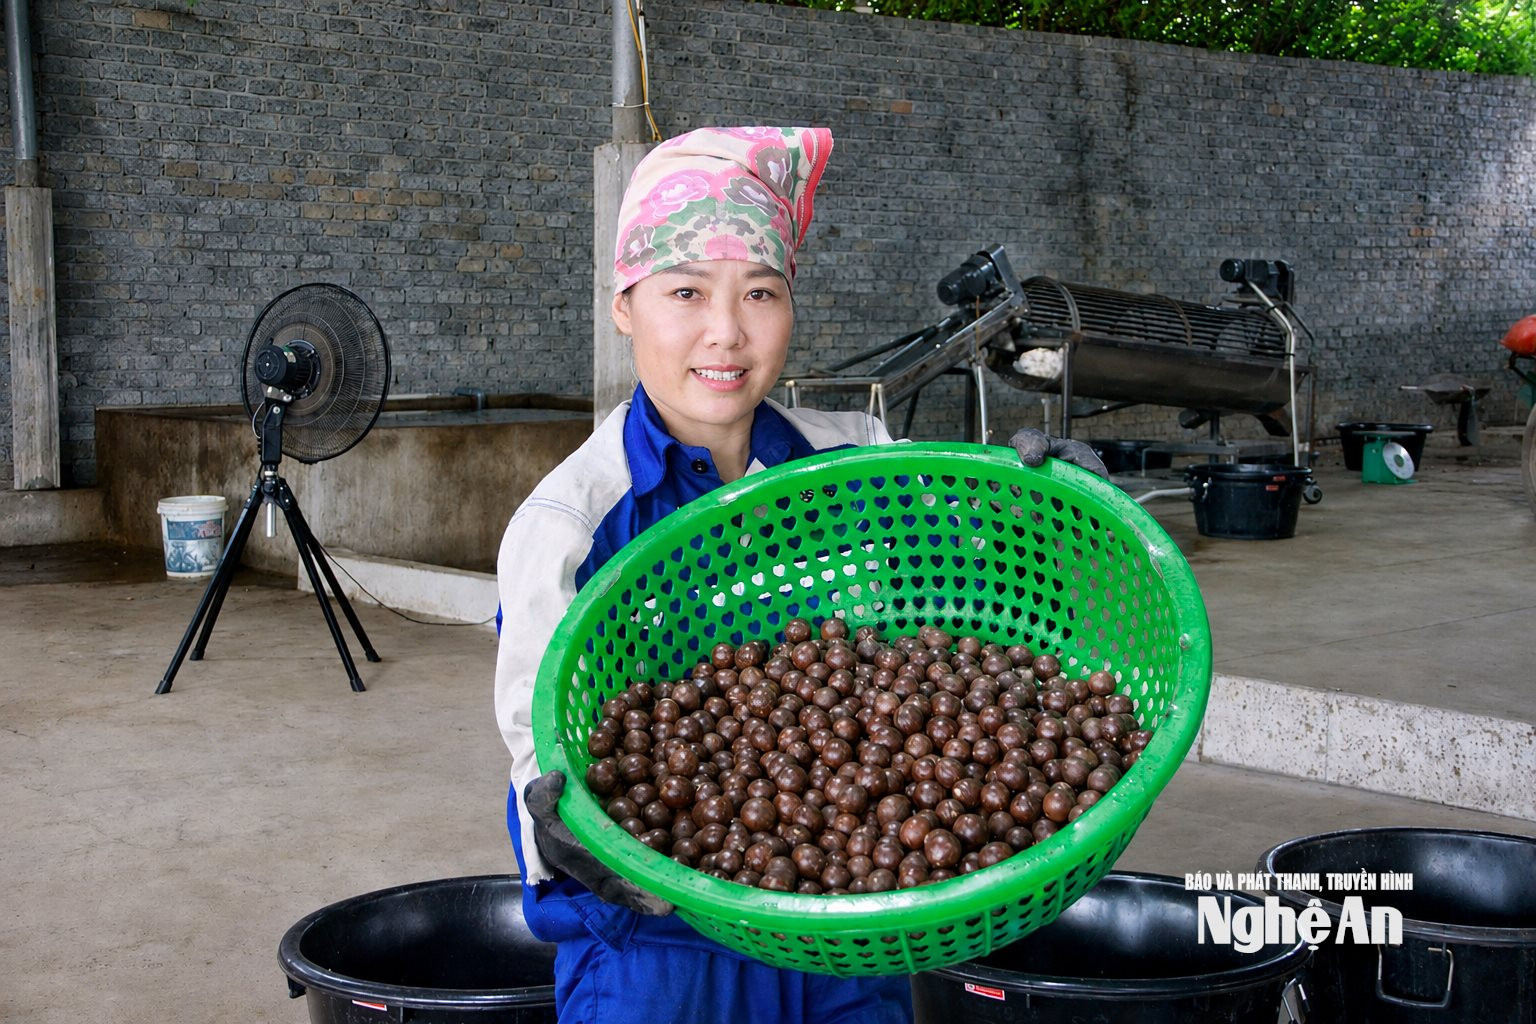
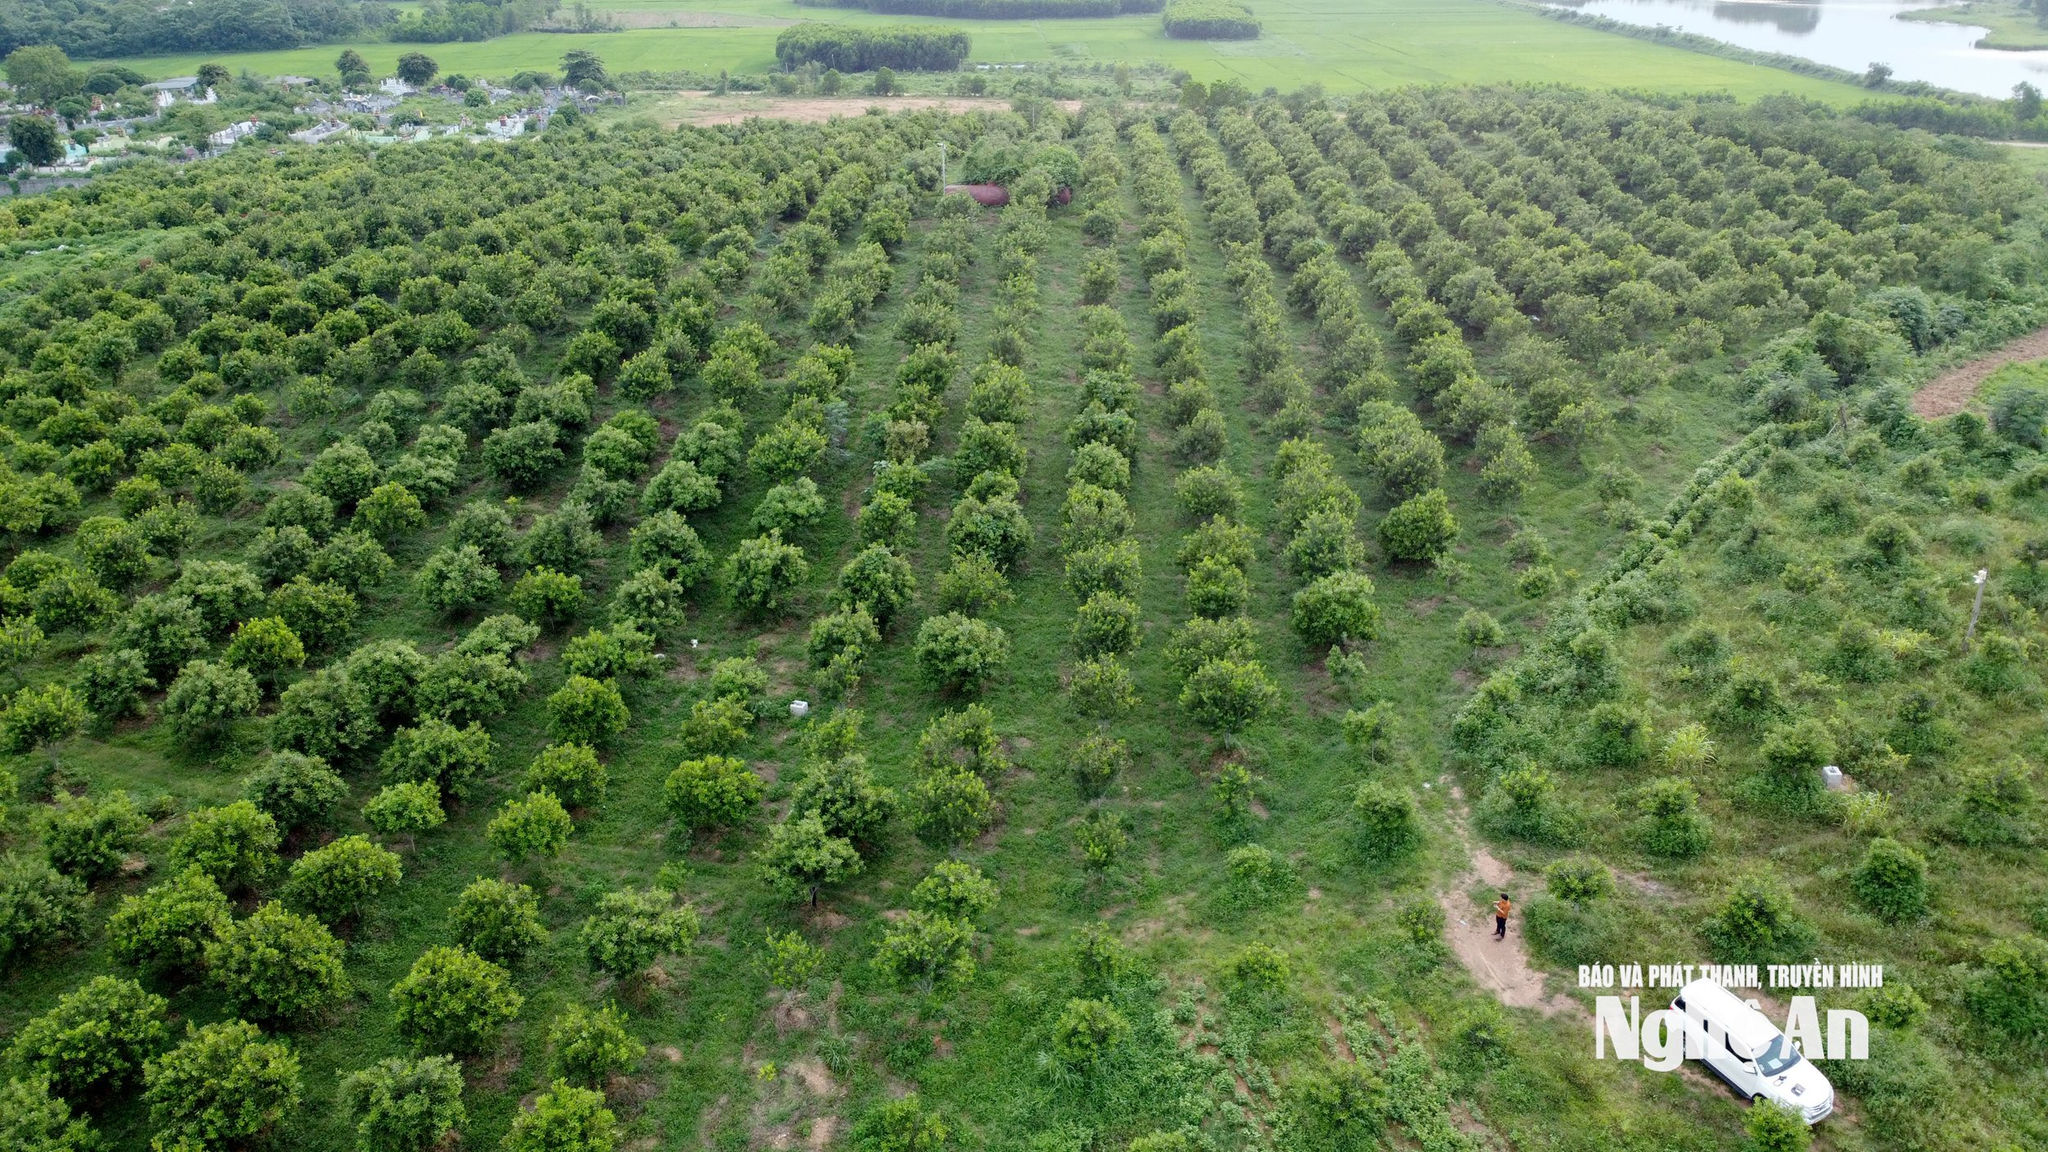
Аналогичным образом, компания Bao Ngoc Enterprise специализируется на производстве органических удобрений, поставке саженцев и развитии плантаций орехов макадамии в сочетании с перерабатывающими предприятиями. Несмотря на расположение в высокотехнологичной сельскохозяйственной зоне и начало первого урожая с многообещающими экономическими перспективами, компания по-прежнему сталкивается с финансовыми трудностями и пока не получила доступа к льготным источникам кредитования. Для поддержки своей производственной и коммерческой деятельности предприятие имеет краткосрочную и среднесрочную задолженность в размере от 5 до 7 миллиардов донгов. Несмотря на эти трудности, предприятие по-прежнему сосредоточено на управлении поставками сырья и закупке орехов макадамии у местных фермеров. Директор компании, г-н Дуонг Тьен Тхань, заявил, что предприятие в основном привлекало капитал посредством обычных коммерческих кредитных пакетов с согласованными процентными ставками. В настоящее время залогом по этим кредитам является исключительно движимое имущество.
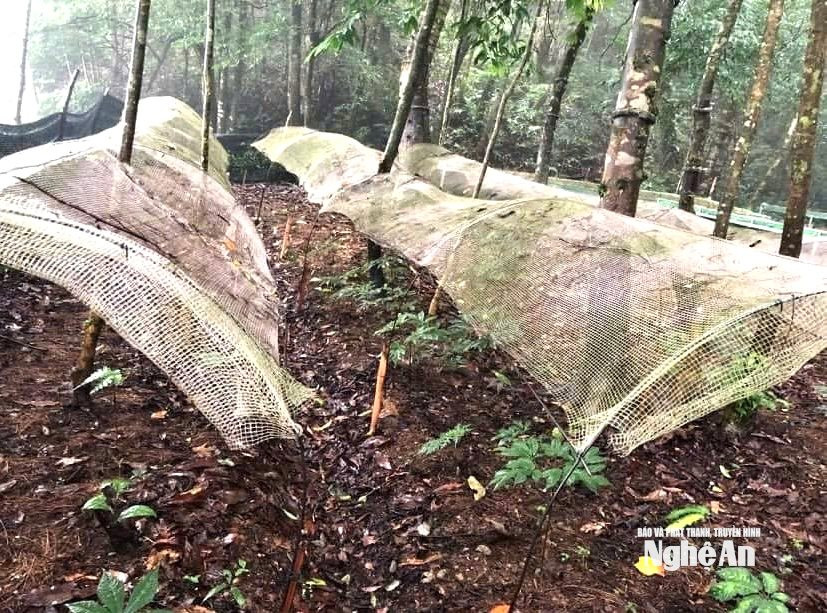
Для кооперативов по выращиванию лекарственных трав необходимость первоначальных инвестиций в инфраструктуру и закупку сырья еще более остра. В кооперативе лекарственных трав Фу Куи директор, г-жа Нгуен Дьеу Тхуи, заявила, что у кооператива нет зарегистрированных на его имя общих активов, которые можно было бы использовать в качестве залога. Поэтому кооператив вынужден брать у своих членов свидетельства о праве пользования землей для получения коммерческих кредитов. Использование членами кооператива семейного имущества в качестве залога сопряжено со значительными юридическими рисками и потенциальными гражданскими спорами, но в настоящее время это единственное решение. Аналогично, г-н Буй Ван Куонг, член кооператива, который инвестировал более 1 миллиарда донгов в строительство шпалер, автоматической системы орошения и улучшение почвы для выращивания 1 гектара женьшеня с горы Дань в Нгиа Дан, не может получить доступ к льготным высокотехнологичным сельскохозяйственным кредитам и вынужден платить коммерческие проценты, используя свои личные активы.
Проблемы и решения
Несмотря на огромные потребности в капитале для «зеленой» трансформации и технологической модернизации сельского хозяйства, фактический объем выдачи льготных кредитных пакетов крайне мал. С точки зрения кредитных учреждений, директор филиала Vietinbank в Нгеане, г-н Чан Хоай Нам, отметил: «В последние годы филиал выдал очень мало кредитов на программы высокотехнологичного и «зеленого» сельского хозяйства, несмотря на наличие у банка достаточного капитала и механизмов. Основная причина – недостаток проектов, отвечающих законодательным требованиям».
Аналогичным образом, руководитель Агрибанка Тай Нге Ан также сообщил, что непогашенный остаток по кредитам в рамках этой программы составляет очень малую и незначительную долю. В настоящее время банк прилагает усилия для поиска клиентов, отвечающих стандартам «зеленого» и «циклического» сельского хозяйства, но количество заявок, отвечающих требованиям, можно пересчитать по пальцам одной руки.
Полевые исследования и анализ показывают, что приток капитала в высокотехнологичное сельское хозяйство в провинции Нгеан сталкивается с тремя препятствиями: во-первых, первое узкое место: неадекватность оценки и признания залоговых активов на сельскохозяйственные земли. Это самый большой барьер для высокотехнологичных сельскохозяйственных проектов. Для реализации производства предприятиям и кооперативам приходится инвестировать от миллиардов до десятков миллиардов донгов в техническую инфраструктуру, такую как теплицы, интеллектуальные системы орошения и резервуары для выращивания креветок в системах рециркуляционного аквакультуры (RAS)...
Однако, согласно действующим правовым нормам, вспомогательным структурам, обслуживающим сельскохозяйственное производство, крайне сложно получить свидетельства о праве собственности на активы, связанные с сельскохозяйственными землями. При оценке залоговых активов коммерческие банки рассчитывают только стоимость прав пользования сельскохозяйственными землями.
Второе препятствие — это барьер, связанный со стандартами аккредитации и стоимостью сертификации. В случае с «зеленым» и «циклическим» сельскохозяйственным кредитованием препятствием являются строгие критерии оценки. В настоящее время критерии аккредитации высокотехнологичных сельскохозяйственных проектов требуют, чтобы проект располагался в высокотехнологичной сельскохозяйственной зоне/регионе, признанном Народным комитетом провинции, или принадлежал к высокотехнологичному сельскохозяйственному предприятию, сертифицированному Министерством сельского хозяйства и развития сельских районов, или соответствовал строгому списку интегрированных современных технологий. В действительности очень немногие предприятия и кооперативы в Нгеане обладают возможностью подготовить досье, полностью отвечающие этим критериям.
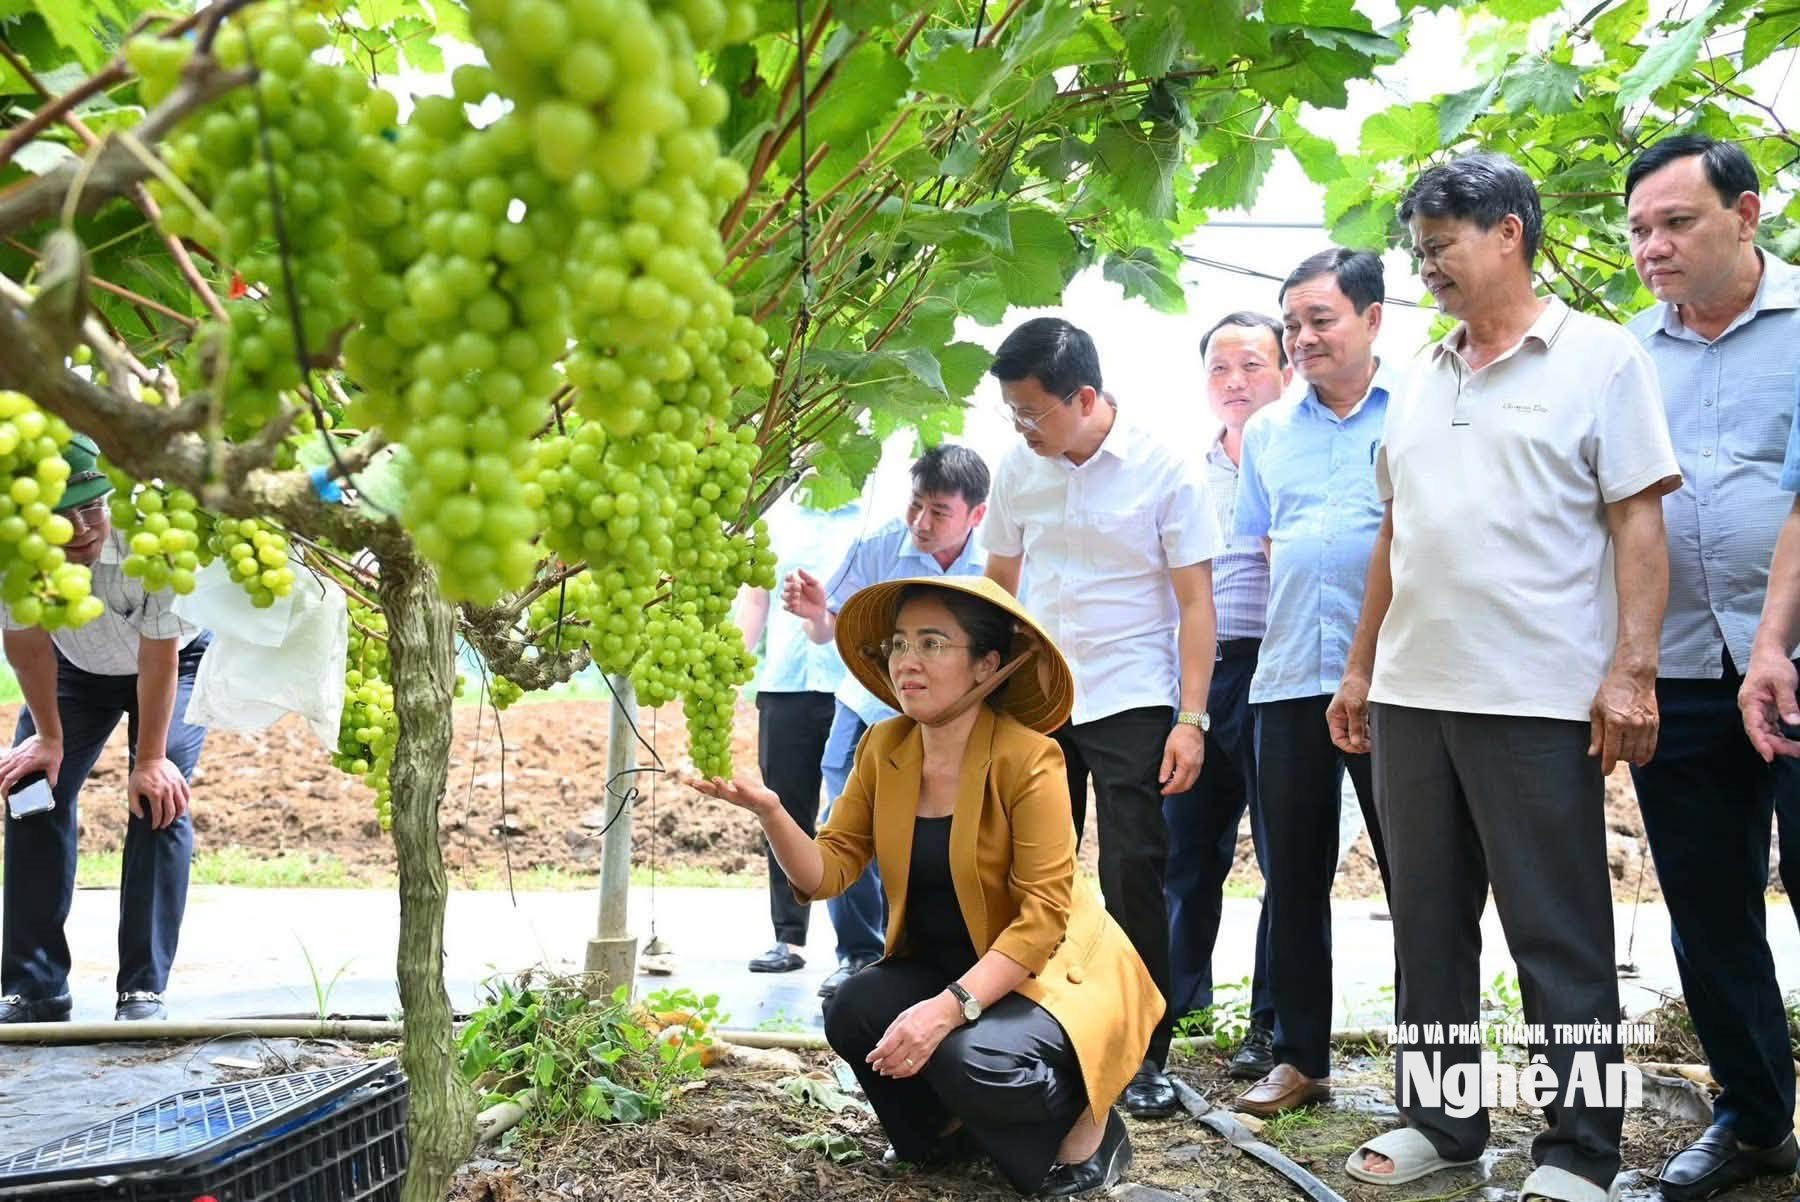
Кроме того, многие домохозяйства и кооперативы, занимающиеся действительно экологичным и органическим земледелием, не имеют дорогостоящих сертификатов (таких как VietGAP, Global GAP, Organic) или отчетов об оценке воздействия на окружающую среду. Без этой правовой основы банки не могут применять льготные процентные ставки в соответствии с правилами инспекции и аудита.
Третье узкое место — это «пробел» в сельскохозяйственном страховании и оценке рисков стихийных бедствий. Нгеан — регион, сильно пострадавший от экстремальных погодных условий, стихийных бедствий, штормов, наводнений и изменения климата. Инвестиционные затраты на высокотехнологичное сельское хозяйство очень высоки, но риск убытков при стихийных бедствиях чрезвычайно высок. Между тем, рынок сельскохозяйственного страхования во Вьетнаме в целом и в Нгеане в частности недостаточно развит.
Для решения проблемы затрудненного притока капитала за последний период Народный комитет провинции Нгеан активно перешел от чисто управленческой роли к активной и поддерживающей роли в отношении предприятий и кооперативов. Основное внимание уделяется разработке кодексов для посевных площадей и сельскохозяйственной продукции, интеграции ключевых высокотехнологичных сельскохозяйственных районов (таких как Куинь Луу, Хоанг Май, Нгиа Дан и Нам Дан) в план развития провинции Нгеан на период 2021-2030 годов с перспективой до 2050 года. Такое четкое планирование создает прочную правовую основу для землепользования, вселяя в банки уверенность в предоставлении среднесрочных и долгосрочных кредитов.
Одновременно с этим провинция Нгеан издала постановление № 4085/QD-UBND, утверждающее проект развития высокотехнологичных сельскохозяйственных кооперативов, связанных с переработкой и потреблением продукции в провинции на период 2026-2030 годов. Общий бюджет проекта составляет 158 миллиардов донгов, из которых 72,4 миллиарда донгов финансируются из государственного бюджета (46 миллиардов донгов из бюджета провинции; 26,4 миллиарда донгов из центрального бюджета); а софинансирование со стороны кооперативов и фермеров составляет 85,8 миллиарда донгов.
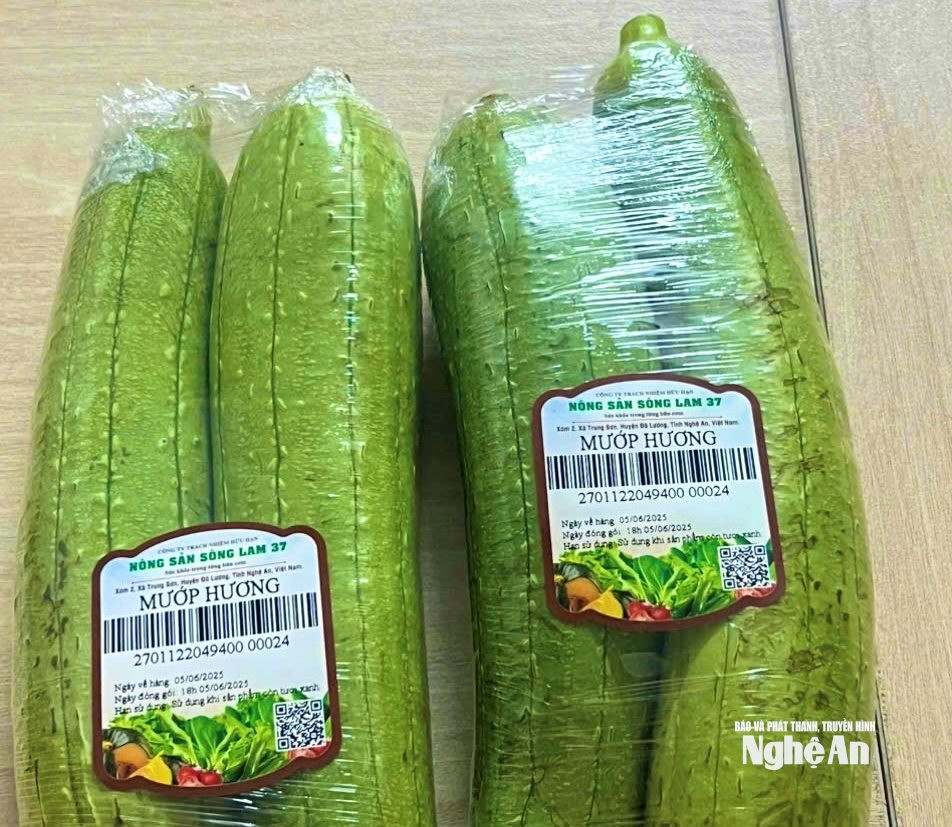
Для перехода от «ожидающего» подхода к активному доступу к коммерческим и льготным кредитам, по словам представителя отдела по работе с индивидуальными клиентами Агрибанка Тэй Нге Ан, сельскохозяйственным предприятиям и кооперативам необходимо сосредоточиться на подготовке и совершенствовании следующих основных условий: стандартизация систем бухгалтерского учета и обеспечение финансовой прозрачности; полное разделение личных/кооперативных финансов председателя от финансов юридического лица. Кооперативы обязаны вести бухгалтерский учет, предоставлять периодические финансовые отчеты, открывать отдельные банковские счета для организации и осуществлять приток и отток денежных средств через банк. Кооперативам и предприятиям, занимающимся экологически чистым и циклическим сельским хозяйством, следует активно регистрировать и поддерживать авторитетные сертификаты качества (VietGAP, Global GAP Organic, OCOP 3 звезды и выше). Это обязательный «паспорт» для банков, позволяющий классифицировать проекты в категорию «зеленого»/высокотехнологичного кредитования.
Банки также советуют клиентам подготовить полный комплект юридической документации, касающейся земли (долгосрочные договоры аренды земли, документы, разрешающие инвестиции, планы производственных площадей, утвержденные компетентными органами); а также разработать осуществимые производственные и бизнес-планы и планы кредитования. Хорошая новость заключается в том, что в начале августа Вьетнамский сельскохозяйственный банк опубликовал уведомление о программе кредитования для развития науки и технологий с общим капиталом в 2000 миллиардов донгов. Это своевременное решение, предоставляющее финансовую поддержку домохозяйствам, фермерам и предпринимателям, способным внедрять высокие технологии.
По оценкам, объем кредитов, предоставленных сектору сельского хозяйства, лесного хозяйства и рыболовства в провинции Нгеан по состоянию на июль 2026 года, достигнет 54 371 млрд донгов, что примерно на 5,2% больше по сравнению с концом 2025 года и составит 13,8% от общего объема непогашенных кредитов в Нгеане.
Чау Лан