Tiền gửi ngân hàng tăng, làm sao khơi thông dòng vốn?
Tính đến cuối tháng 6/2026, tổng số tiền gửi của dân cư vào hệ thống tín dụng đã đạt 11,07 triệu tỷ đồng, ghi nhận mức tăng trưởng cao của ngành ngân hàng trong những năm gần đây. Dòng tiền nhàn rỗi dịch chuyển mạnh về kênh tích lũy an toàn phản ánh tâm lý thận trọng của người dân trước những biến động thị trường. Thực tế này đang đặt ra yêu cầu khơi thông nguồn vốn, tạo lực đẩy giúp cộng đồng doanh nghiệp phục hồi và phát triển sản xuất, kinh doanh.
Nguyên nhân gia tăng dòng tiền gửi ngân hàng
Tình hình kinh tế từ đầu năm đến nay ghi nhận nhiều sự điều chỉnh, tác động trực tiếp đến dòng chảy của nguồn vốn trong dân cư và các tổ chức kinh tế. Thống kê từ Ngân hàng Nhà nước cho thấy, chỉ tính riêng trong tháng 6/2026, lượng tiền gửi dân cư đã tăng thêm khoảng 242.000 tỷ đồng.
Nếu tính lũy kế trong nửa đầu năm nay, mức tăng của dòng tiền này đạt hơn 733.000 tỷ đồng, đưa tổng mức tăng trưởng huy động vốn lên 7,1% so với thời điểm cuối năm 2025. Đây là mức tăng trưởng ấn tượng, minh chứng cho việc hệ thống tín dụng vẫn đang là kênh thu hút vốn chủ đạo đối với nguồn tiền nhàn rỗi trong nền kinh tế.
Sự gia tăng của kênh tiền gửi tiết kiệm diễn ra trong bối cảnh các thị trường đầu tư truyền thống và tài chính khác đang trải qua giai đoạn biến động, thiếu đi sự ổn định cần thiết để đảm bảo kỳ vọng sinh lời. Từ thực tiễn thị trường có thể thấy, thay vì ưu tiên mục tiêu chấp nhận rủi ro cao để tối đa hóa lợi nhuận như các giai đoạn trước, tâm lý bảo toàn tài sản đang được đại đa số người dân và nhà đầu tư đặt lên hàng đầu.
Đối với thị trường bất động sản, vốn luôn được coi là lựa chọn đầu tư phổ biến, hiện đang trong giai đoạn thanh lọc. Tâm lý chờ đợi độ trễ của các chính sách mới liên quan đến đất đai khiến người dân và giới đầu tư tỏ ra thận trọng, cân nhắc. Trong khi đó, thị trường vàng cũng thu hẹp đáng kể dư địa sinh lời. Hàng loạt các biện pháp can thiệp, bình ổn từ cơ quan quản lý nhà nước nhằm kéo sát giá vàng trong nước với giá thế giới. Biên độ dao động giá vàng không còn đủ lớn để tạo ra các hoạt động đầu cơ tìm kiếm lợi nhuận ngắn hạn.
Đối với các kênh đầu tư tài chính như chứng khoán hay trái phiếu doanh nghiệp đòi hỏi nhà đầu tư phải có sự am hiểu sâu sắc về thị trường, khả năng phân tích kỹ thuật và quản trị rủi ro chuyên nghiệp. Do đó, đây chưa phải là ưu tiên của số đông người dân lao động hay những nhà đầu tư cá nhân không chuyên trong giai đoạn hiện nay. Khi các kênh đầu tư nói trên bộc lộ sự biến động, hệ thống ngân hàng với tính thanh khoản cao, mức độ an toàn được đảm bảo cùng mặt bằng lãi suất huy động hợp lý đã trở thành sự lựa chọn ưu tiên để bảo toàn dòng tiền.
Ghi nhận thực tế tại một số chi nhánh ngân hàng thương mại trên địa bàn tỉnh Nghệ An thời gian qua, cơ cấu tiền gửi phản ánh rõ nét sự thận trọng nhưng cũng linh hoạt của người gửi tiền trước các động thái điều chỉnh lãi suất.
Ông Nguyễn Mạnh Hà - Giám đốc Ngân hàng HDBank, chi nhánh Nghệ An cho biết: "Hiện nay, khách hàng đang ưu tiên dòng vốn vào kỳ hạn tiền gửi 6 tháng nhờ tính linh hoạt cao và mức sinh lời tốt, bình quân trên 8%. Thực tế tại đơn vị chúng tôi, mức tăng trưởng huy động vốn trong 6 tháng đầu năm đã đạt trên 15%".
Không chỉ tập trung ở các kỳ hạn ngắn để duy trì thanh khoản, một bộ phận dòng vốn cũng đang được phân bổ vào các kỳ hạn dài hơn. Đánh giá về xu hướng này, bà Nguyễn Thị Hương - Phó Giám đốc Ngân hàng BIDV Nghệ An cho biết: "Dòng vốn của người dân và doanh nghiệp đang dịch chuyển sang các kỳ hạn trung và dài hạn để tối ưu hóa mức lãi suất. Nguyên nhân là do các kỳ hạn ngắn dưới 6 tháng hiện vẫn đang chịu sự chi phối bởi trần lãi suất huy động”. Sự phân bổ này cho thấy người gửi tiền đang cấu trúc lại nguồn vốn nhàn rỗi, góp phần mở rộng quy mô huy động của toàn hệ thống.
Đồng bộ giải pháp khơi thông nguồn vốn vào sản xuất, kinh doanh
Việc dòng tiền liên tục chuyển dịch về hệ thống ngân hàng đã tạo ra nguồn thanh khoản dồi dào. Với hơn 11 triệu tỷ đồng đang lưu thông trong hệ thống tín dụng, tương đương với một tỷ trọng lớn so với quy mô GDP, hệ thống ngân hàng đang có dư địa rộng rãi để cung ứng nguồn vốn phục vụ cho nền kinh tế. Tuy nhiên, tình trạng dư thừa thanh khoản tại các tổ chức tín dụng có thể đi liền với việc thiếu hụt nguồn vốn tại khu vực sản xuất nếu không có những cơ chế khơi thông phù hợp. Dòng vốn này chỉ thực sự tạo ra giá trị gia tăng, thúc đẩy tăng trưởng kinh tế và tạo ra việc làm khi được luân chuyển một cách thông suốt từ hệ thống tín dụng vào các hoạt động sản xuất, kinh doanh thực chất.
Để giải quyết vấn đề khơi thông dòng tiền, yêu cầu đặt ra đối với các tổ chức tín dụng là chủ động rà soát hệ thống, tiết giảm các chi phí hoạt động, ứng dụng công nghệ số để tối ưu hóa vận hành, từ đó tạo cơ sở để hạ mặt bằng lãi suất cho vay. Đây là giải pháp then chốt để hỗ trợ cộng đồng doanh nghiệp giảm bớt chi phí tài chính, tạo điều kiện thuận lợi để duy trì, mở rộng quy mô sản xuất và đầu tư đổi mới công nghệ.
Thực hiện định hướng này, ngay sau cuộc họp về việc tháo gỡ khó khăn tín dụng do Thủ tướng Chính phủ và Ngân hàng Nhà nước chủ trì vào ngày 13/8/2026, các ngân hàng thương mại đã triển khai đồng loạt nhiều biện pháp cụ thể. Các gói tín dụng ưu đãi liên tục được ban hành với mức lãi suất bình quân điều chỉnh giảm từ 0,5% đến 2% so với mặt bằng hiện hành.
Tại Nghệ An, hệ thống ngân hàng thương mại đang đẩy mạnh các giải pháp kích cầu tín dụng, hướng dòng vốn trực tiếp vào các lĩnh vực ưu tiên như sản xuất, kinh doanh, phát triển hạ tầng và đặc biệt là xuất khẩu. Nhiều tổ chức tín dụng ưu tiên giảm thêm 1% lãi suất cho nhóm khách hàng có lịch sử tín dụng tốt, tập trung vào lĩnh vực nông nghiệp và thủy sản. Đồng thời, các ngân hàng cũng tích cực đa dạng hóa nguồn vốn qua các kênh phát hành trái phiếu quốc tế, trái phiếu xanh và chuẩn bị tài trợ cho người mua nhà ở xã hội lần đầu. Ông Nguyễn Mạnh Hà - Giám đốc Ngân hàng HDBank, chi nhánh Nghệ An nhấn mạnh: "Những động thái giảm lãi suất và cung cấp vốn ưu đãi thể hiện nỗ lực của đơn vị cũng như ngành ngân hàng nhằm giảm áp lực chi phí vốn cho nền kinh tế".
Bên cạnh các giải pháp hạ lãi suất, hệ thống ngân hàng đang đẩy mạnh chuyển đổi số. Nhiều đơn vị đã thiết kế các nền tảng quản lý dòng tiền chuyên biệt cho từng chuỗi cung ứng, giúp doanh nghiệp quản trị tài chính minh bạch. Bà Nguyễn Thị Hương - Phó Giám đốc Ngân hàng BIDV Nghệ An cho biết: “BIDV đã có gói tín dụng quy mô lớn, lên đến 50.000 tỷ đồng, kéo dài đến hết năm 2028 tập trung vào các doanh nghiệp nhỏ và vừa (SME). Việc cung cấp các giải pháp tài chính số và các gói vay dài hạn sẽ giúp doanh nghiệp tiếp cận nguồn vốn ổn định, hạn chế rủi ro biến động lãi suất để duy trì sản xuất".
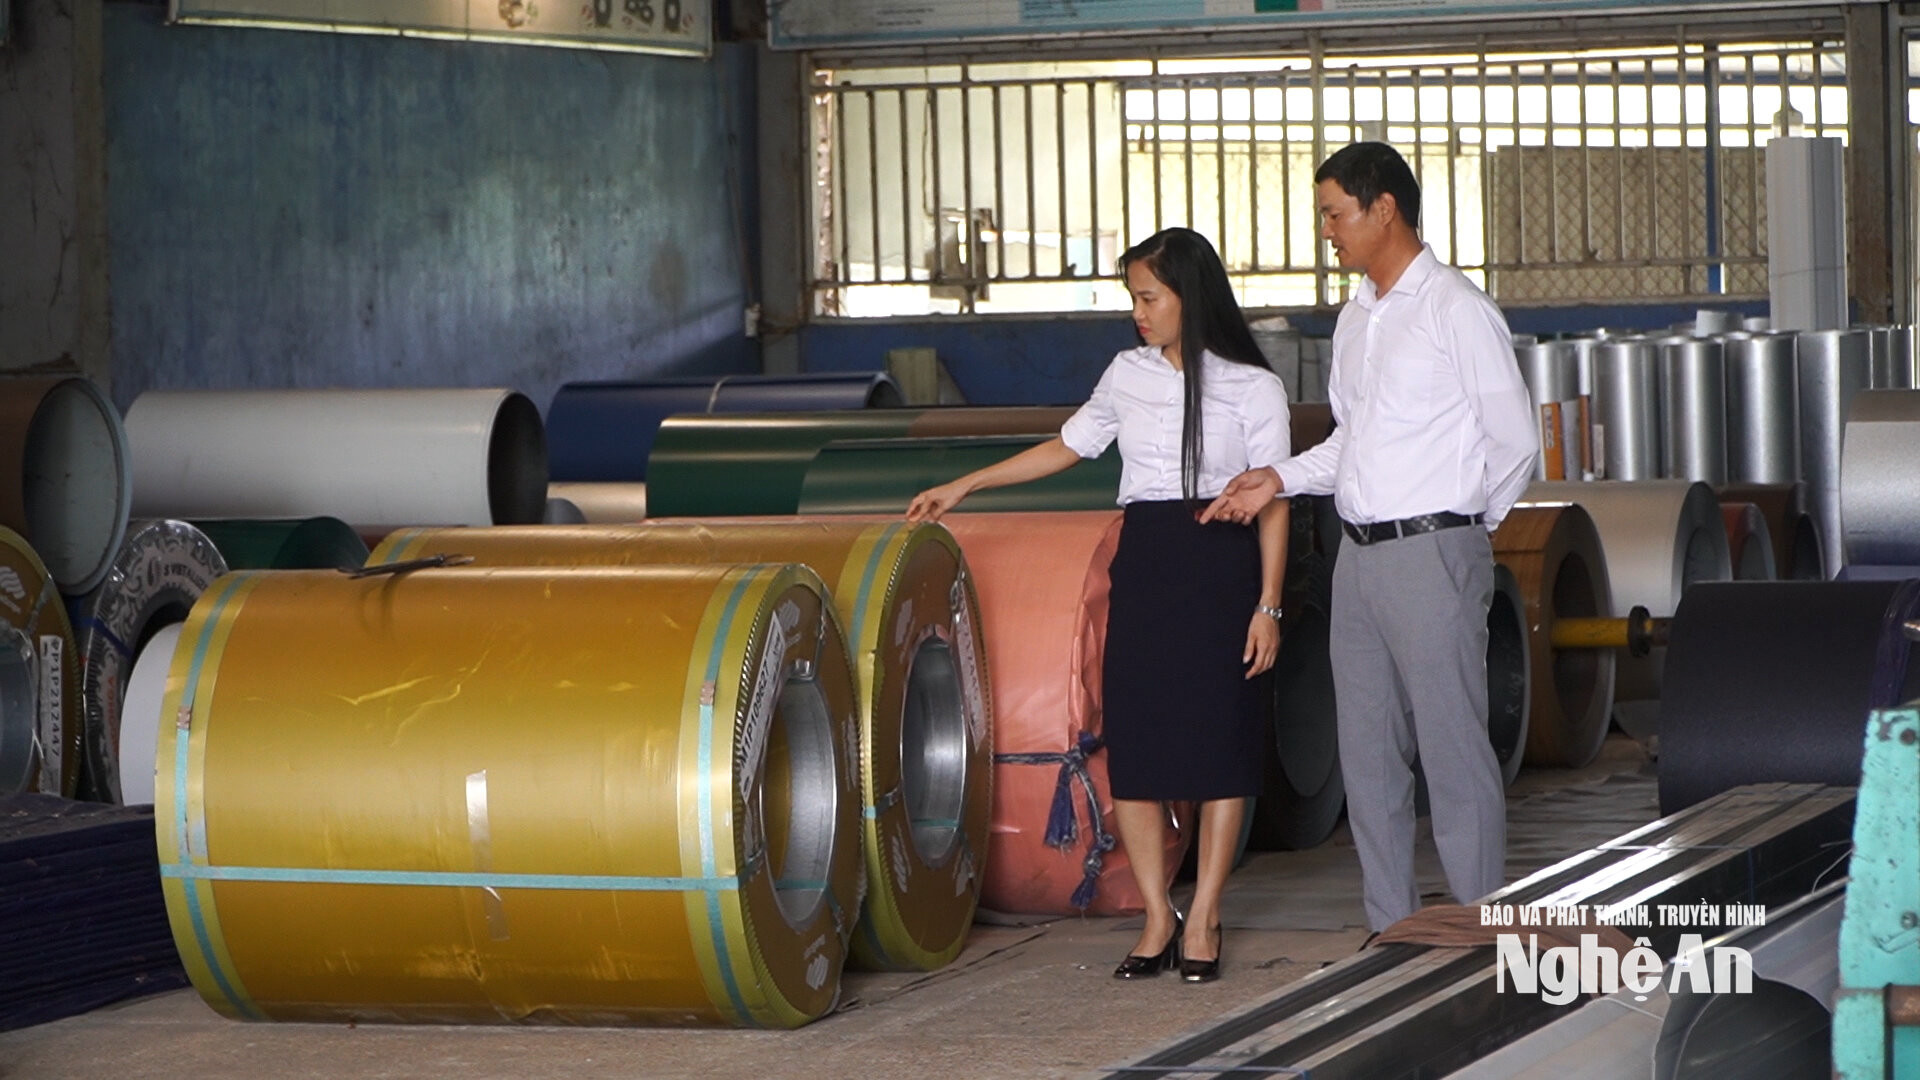
Mặc dù mặt bằng lãi suất giảm là yếu tố hỗ trợ quan trọng, nhưng từ góc độ thực tiễn của các doanh nghiệp sản xuất và xuất khẩu có nhu cầu vốn lưu động lớn, chi phí vốn chưa phải là yếu tố duy nhất. Nguồn vốn lưu động là yếu tố thiết yếu duy trì chuỗi cung ứng nguyên liệu và hoạt động sản xuất.
Tuy nhiên, trước áp lực cạnh tranh quốc tế về giá thành, mức lãi suất vay VNĐ dao động quanh 8%/năm và USD khoảng 5%/năm hiện nay vẫn là một thách thức. Cộng đồng doanh nghiệp kỳ vọng trong thời gian tới, lãi suất VNĐ sẽ tiếp tục điều chỉnh về mức 5-6%/năm và lãi suất USD giảm xuống 4-4,5%/năm để nâng cao năng lực cạnh tranh. Cùng với việc giảm chi phí vốn, sự đồng bộ còn đòi hỏi các ngân hàng linh hoạt hơn về tiêu chí định giá tài sản đảm bảo, cũng như đơn giản hóa quy trình giải ngân.
Chị Nguyễn Thị Trang, Ban điều hành Công ty Cổ phần Nafood Group bày tỏ: “Chúng tôi mong ngành ngân hàng cần đẩy nhanh tiến trình số hóa, chuyển đổi từ hình thức giao dịch hồ sơ giấy sang xử lý bằng dữ liệu điện tử. Đồng thời, cần có sự liên thông cơ sở dữ liệu giữa các tổ chức tín dụng để giảm thiểu các thủ tục khai báo hành chính. Trong quá trình thẩm định tái cấp vốn lưu động định kỳ, việc ngân hàng chủ động khai thác lịch sử giao dịch và các dữ liệu công bố định kỳ của doanh nghiệp sẽ giúp rút ngắn thời gian xử lý hồ sơ. Việc cải cách quy trình, thủ tục hành chính không chỉ giúp dòng vốn được luân chuyển vào nền kinh tế một cách kịp thời, mà còn tối ưu hóa thời gian và chi phí hoạt động cho cả ngân hàng lẫn doanh nghiệp".
Sự ổn định của hệ thống ngân hàng với năng lực huy động vốn vững chắc là điểm tựa quan trọng cho nền kinh tế. Tuy nhiên, hiệu quả của nguồn vốn này chỉ được phát huy toàn diện khi được luân chuyển thông suốt vào khu vực sản xuất, kinh doanh, tạo ra hàng hóa và dịch vụ. Việc đồng bộ các chính sách vĩ mô từ cơ quan quản lý nhà nước, kết hợp với sự chủ động đổi mới của các tổ chức tín dụng sẽ là yếu tố quyết định để giải quyết bài toán cung, cầu vốn. Qua đó, tạo động lực thúc đẩy nền kinh tế Nghệ An và cả nước bứt phá, hoàn thành các mục tiêu tăng trưởng đã đề ra.