Процентная ставка 700%: Взять безрассудный кредит и столкнуться с трагическими последствиями продажи дома, чтобы избавиться от долгов.
Распространение незаконного кредитования с непомерно высокими процентными ставками, превышающими 700%, представляет серьезную угрозу для общества. Используя изощренные методы кредитования, многие заемщики оказываются в затруднительном положении, испытывая трудности с погашением долгов, сталкиваясь с финансовым крахом или подвергаясь преследованиям со стороны коллекторов.
Прибыль растет.
По оценкам финансовых и банковских экспертов, масштабы незаконного кредитования в настоящее время составляют около 6-8% от общей непогашенной задолженности в экономике, что в сумме составляет 400 000-500 000 миллиардов донгов. Хотя масштабы невелики, социальные последствия значительны.
Во Вьетнаме в настоящее время существует три основных типа незаконного кредитования: единовременные займы (с ежедневным погашением основного долга и процентов); займы с высокими процентными ставками (с ежедневной выплатой процентов и погашением основного долга в фиксированное время); и займы на покупку лотерейных билетов или азартные игры. Среди них займы с высокими процентными ставками сопряжены с чрезвычайно высокими рисками из-за непомерно высоких процентных ставок, часто превышающих 100% в год.
По данным властей, проблема незаконного кредитования становится все более распространенной, сложной и трудно контролируемой. В последние годы повсюду в жилых районах, на стенах, телефонных столбах и т.д. появились объявления, предлагающие людям взять деньги в долг по крайне простым процедурам и с низкими процентными ставками. Многие листовки и сайты онлайн-кредитования нацелены непосредственно на этих людей, предлагая простые процедуры и не обращая внимания на ежемесячный доход заемщика.
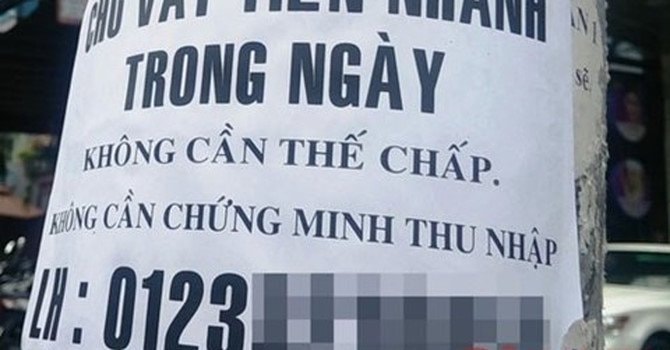 |
| Реклама высокопроцентных кредитов повсюду. |
Тревожно, что процентные ставки по кредитам неуклонно растут. Три года назад в Ханое процентные ставки по обеспеченным кредитам составляли всего 1000-2000 донгов/млн донгов/день, а по необеспеченным — 2500-4000 донгов/млн донгов/день.
В настоящее время стандартные процентные ставки составляют около 3000–5000 VND/млн/день для обеспеченных кредитов и 6000–9000 VND/млн/день для необеспеченных кредитов.
Таким образом, многие клиенты, взяв кредит, оказались обременены выплатами по долгам, что привело к финансовому краху. Одна клиентка, взявшая у ростовщиков 75 миллионов донгов для решения срочного вопроса под процентную ставку 5500 донгов в день, рассказала, что за 5 месяцев только проценты достигли 62 миллионов донгов, не считая основной суммы долга, которая осталась нетронутой. Она продолжает изо всех сил пытаться погасить долг каждый месяц, не зная, когда же это закончится.
Несмотря на непомерно высокие процентные ставки, незаконное кредитование продолжает процветать, потому что многие люди, остро нуждающиеся в деньгах, не имеют другого выхода и вынуждены пользоваться этой возможностью. Многие из них находятся в трудном положении, знают о высоких процентных ставках, но не имеют другого выбора и вынуждены соглашаться на них ради своего существования.
Чемпионат мира по футболу 2018 года, длившийся более месяца, стал временем расцвета незаконного кредитования, обслуживавшего людей, страдающих от игровой зависимости. В нем приняли участие сотни тысяч человек, а суммы ставок достигли триллионов донгов. Большинство проиграло деньги, и во многих случаях крайние финансовые трудности привели к незаконной деятельности.
Еще опаснее то, что нелегальное кредитование процветает благодаря онлайн-кредитованию. На регулярной пресс-конференции правительства в начале сентября руководители Государственного банка Вьетнама также признали трансформацию нелегального кредитования в онлайн-кредитование.
В настоящее время большинство онлайн-кредитных компаний предлагают процентные ставки около 39% в месяц, что эквивалентно 468% в год. Некоторые компании указывают процентные ставки всего в 1,65% в месяц (19,8% в год), но при этом взимают плату за управление кредитом и оценку/консультацию, что значительно увеличивает затраты. Например, они могут предлагать процентные ставки по кредитам всего 8-20% в год (в соответствии с Гражданским кодексом), но с учетом платы за обслуживание и управление кредитом компания взимает с клиентов до 720% в год.
Катастрофа неизбежна.
К концу года, когда потребность в деньгах возрастает, процветает незаконное кредитование. Многие формы ростовщического кредитования одновременно используют такие тактики, как предложение низких процентных ставок, льготных условий и привлекательных стимулов, чтобы заманить наивных и доверчивых людей. Многие люди, из-за сложных семейных обстоятельств, долгов, накопившихся к концу года, или тех, кто страдает от игровой зависимости и ищет быстрого выигрыша, легко попадают в ловушку незаконного кредитования.
 |
| К концу года спрос на кредиты возрастает, что приводит к резкому увеличению незаконного кредитования и многочисленным негативным последствиям. |
Некоторые ростовщики утверждают, что в месяцы, предшествующие Тет (Лунному Новому году), им приходится готовить сотни миллиардов донгов, чтобы удовлетворить резкий рост спроса на заемные средства. Увеличение спроса на заемные средства приводит к повышению процентных ставок. По необеспеченным кредитам процентные ставки могут достигать 10 000 донгов за миллион донгов в день в последние месяцы года, что затрудняет заемщикам выход из затруднительного положения.
В последнее время во многих местах ростовщики нагло захватывают имущество, словно совершая грабежи средь бела дня, что вызывает большое общественное негодование. И наоборот, разгневанные угрозами, многие жертвы высокопроцентных кредитов прибегают к импульсивным преступным действиям и становятся осужденными преступниками.
Чтобы обойти правила, ростовщики действуют очень тонко. Когда кто-то приходит за деньгами в долг, эти кредитные учреждения никогда не составляют кредитный договор, а только гражданский договор купли-продажи имущества. Например, если заемщик владеет мотоциклом стоимостью 40 миллионов донгов, кредитор составит «договор купли-продажи» мотоцикла, а затем сдаст его в аренду первоначальному владельцу по непомерно высокой цене.
Многие незаконные кредитные организации действуют под видом коммерческих предприятий, совершая преступления путем предоставления необеспеченных кредитов на крупные суммы, а затем вынуждая заемщиков подписывать соглашения о покупке активов для получения средств.
По мнению экономических экспертов, причина процветания и развития незаконного кредитования заключается в отсутствии строгой правовой базы. Например, согласно Гражданскому кодексу, кредитование вне банковского сектора не может превышать 20% для займов с фиксированным сроком. В то же время Закон о кредитных учреждениях позволяет кредитным учреждениям и их клиентам договариваться о процентных ставках в кредитных договорах в соответствии с законом.
В наши дни нелегальное кредитование открыто и повсеместно рекламируется, затмевая даже услуги по резке бетона на каждом углу улицы. В то время как компаниям по резке бетона могут угрожать отключением телефонных номеров за неприглядный и оскорбительный характер их рекламы, нелегальное кредитование совершенно не контролируется никакими властями.
Поэтому в постановлении очередного заседания в сентябре правительство поручило Министерству общественной безопасности возглавить работу по координации действий с соответствующими министерствами и ведомствами для усиления контроля с целью пресечения незаконного кредитования, ростовщичества, взыскания долгов, незаконного задержания и т. д. Это рассматривается как решительная мера против проблемы незаконного кредитования, которая развивается очень сложным и непредсказуемым образом.