La proposition d'imposer une taxe de 0,2 % sur les terrains abandonnés a été officiellement présentée.
Le projet de loi sur la taxe d'utilisation des terres non agricoles propose un taux d'imposition de 0,2 % sur les terres abandonnées, les terres non mises en service ou les terres dont la mise en service est lente, afin d'encourager une exploitation économique et efficace des terres.
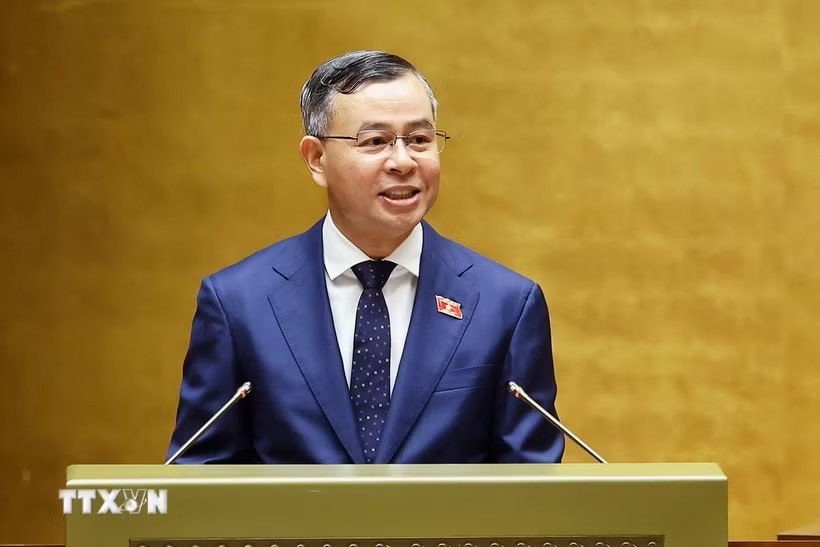
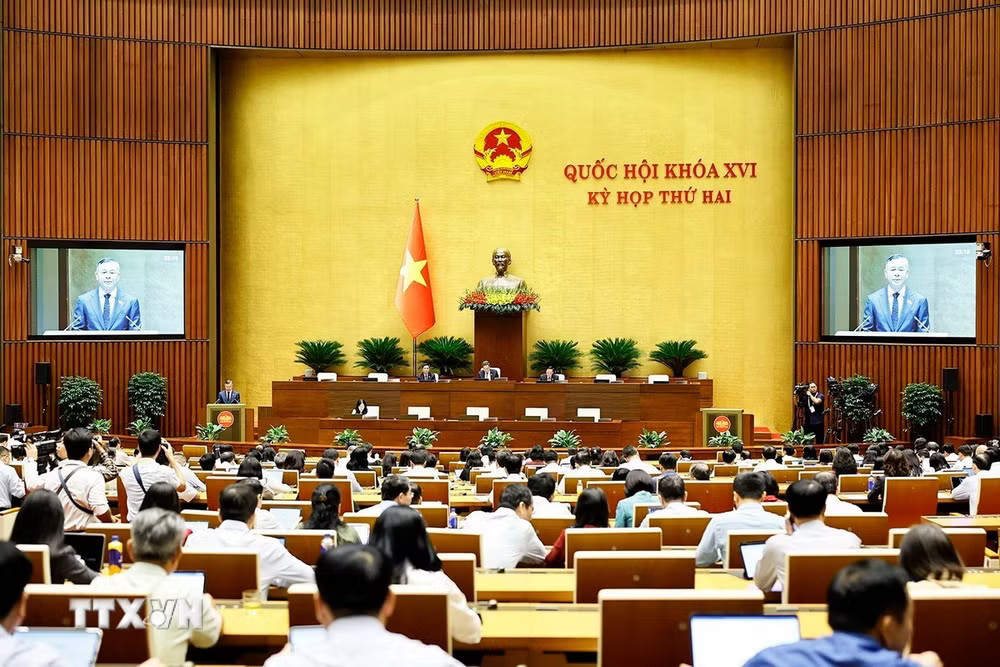
Sáng 23/10, tiếp tục Kỳ họp thứ hai, Quốc hội khóa XVI, Quốc hội nghe Bộ trưởng Bộ Tài chính Ngô Văn Tuấn thừa ủy quyền của Thủ tướng Chính phủ, trình bày Tờ trình dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân. Đồng thời, Quốc hội nghe Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày Báo cáo thẩm tra đối với dự án Luật này.
Theo cơ quan soạn thảo, việc sửa đổi, bổ sung các luật nhằm thể chế hóa chủ trương tại các nghị quyết của Bộ Chính trị về đột phá phát triển giáo dục và đào tạo, tăng cường bảo vệ, nâng cao sức khỏe nhân dân và định hướng sửa đổi Luật Đất đai cùng các luật liên quan; đồng thời bảo đảm tính đồng bộ của hệ thống pháp luật, phù hợp thực tiễn quản lý thuế.
Cụ thể, đối với Luật Thuế thu nhập doanh nghiệp, dự thảo sửa đổi quy định về miễn thuế đối với tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Việc xác định cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận được thực hiện theo pháp luật về giáo dục, giáo dục nghề nghiệp và giáo dục đại học.
Theo Chính phủ, quy định hiện hành mới đề cập tổ chức khoa học và công nghệ công lập, cơ sở giáo dục đại học công lập hoạt động không vì mục tiêu lợi nhuận, chưa bao quát đầy đủ các cấp học và loại hình cơ sở giáo dục.
Việc sửa đổi nhằm thực hiện chủ trương không áp dụng thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Một nội dung đáng chú ý khác là đề xuất miễn thuế thu nhập doanh nghiệp đối với phần thu nhập của doanh nghiệp từ hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục và y tế.
Cá nhân cư trú có thu nhập từ kinh doanh dịch vụ cung cấp suất ăn cho các cơ sở này cũng được đề xuất miễn thuế thu nhập cá nhân.
Le gouvernement estime que les incitations fiscales contribueront à soutenir les entreprises et les particuliers qui offrent des repas de qualité et sains à des prix raisonnables. L'application de ces incitations aux entreprises comme aux particuliers vise à garantir l'égalité entre tous les prestataires de services.
Afin de garantir l'égalité des incitations fiscales entre les établissements d'enseignement et les organismes scientifiques et technologiques, le gouvernement propose d'appliquer l'exonération d'impôt sur les sociétés aux entreprises fournissant des repas, aux organismes scientifiques et technologiques publics et aux établissements d'enseignement publics qui paient un impôt en fonction d'un pourcentage de leurs revenus, et non seulement aux entités qui paient un impôt selon la méthode de la déclaration.
Concernant la loi sur la taxe foncière non agricole, le projet ajoute une disposition exemptant de taxe les terrains utilisés à des fins éducatives et de formation par les établissements d'enseignement, sauf dans les cas déjà soumis à une exonération fiscale ou à un statut non imposable en vertu de la réglementation en vigueur.
Cette politique vise à élargir le champ des incitations offertes aux établissements d'enseignement nationaux, conformément au principe de la création de davantage de ressources pour le développement de l'éducation.
Le projet propose également d'exempter de taxe foncière non agricole les terrains résidentiels situés dans les limites prescrites pour les minorités ethniques dans les régions montagneuses et les zones à minorités ethniques, telles que stipulées par le gouvernement.
Afin d'encourager une utilisation économique et efficace des terres, le projet de loi prévoit notamment un taux d'imposition de 0,2 % pour les terrains abandonnés, non exploités ou dont l'exploitation est lente, sans application de quota. La détermination de ces catégories de terrains sera effectuée conformément aux dispositions du droit foncier.
Outre les politiques préférentielles, le projet de modifications des règlements relatifs à la déclaration, au calcul et au paiement de la taxe d'utilisation des terres non agricoles, afin de les aligner sur la structure réorganisée, prévoit notamment le remplacement des expressions relatives aux agences fiscales de niveau de district par des « agences fiscales de niveau local » et la mise à jour des noms de lieux administratifs correspondants.
Le projet de loi, structuré en quatre articles, modifie et complète les dispositions de trois lois fiscales. Le gouvernement le soumettra à l'Assemblée nationale pour examen et approbation lors de la deuxième session de la 16e Assemblée nationale ; son entrée en vigueur est prévue pour le 1er janvier 2027.
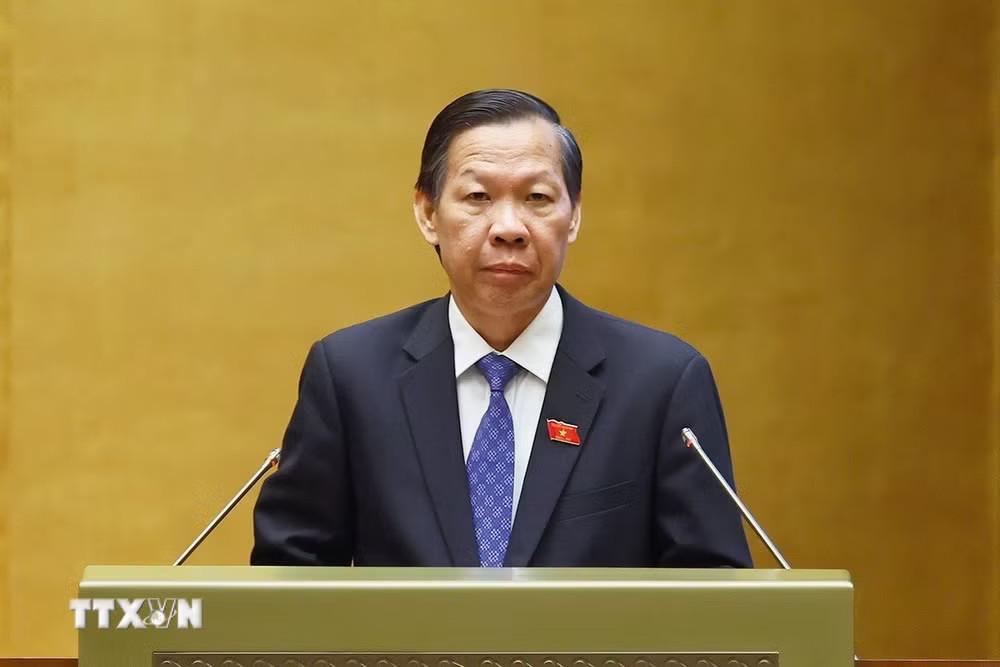
Présentant le rapport sur le projet de loi, le président de la commission des affaires économiques et financières, Phan Van Mai, a déclaré que la commission était fondamentalement d'accord avec la nécessité de rechercher et de mettre en œuvre des politiques fiscales préférentielles pour atteindre l'objectif d'encourager le développement dans le domaine de l'éducation et de la formation.
Toutefois, les politiques visant à encourager le développement de l'éducation doivent être soigneusement étudiées et conçues pour garantir leur efficacité, leur faisabilité et la réalisation des objectifs fixés pour les domaines nécessitant un soutien, tout en étant compatibles avec les capacités et l'équilibre des ressources budgétaires de l'État.
Selon l'agence d'audit, la politique d'exonération d'impôt sur les sociétés pourrait réduire les recettes budgétaires d'environ 2 200 milliards de VND par an, selon les estimations du gouvernement.