Les valeurs vedettes ont exercé une pression sur l'indice VN, le faisant chuter sous la barre des 1 810 points.
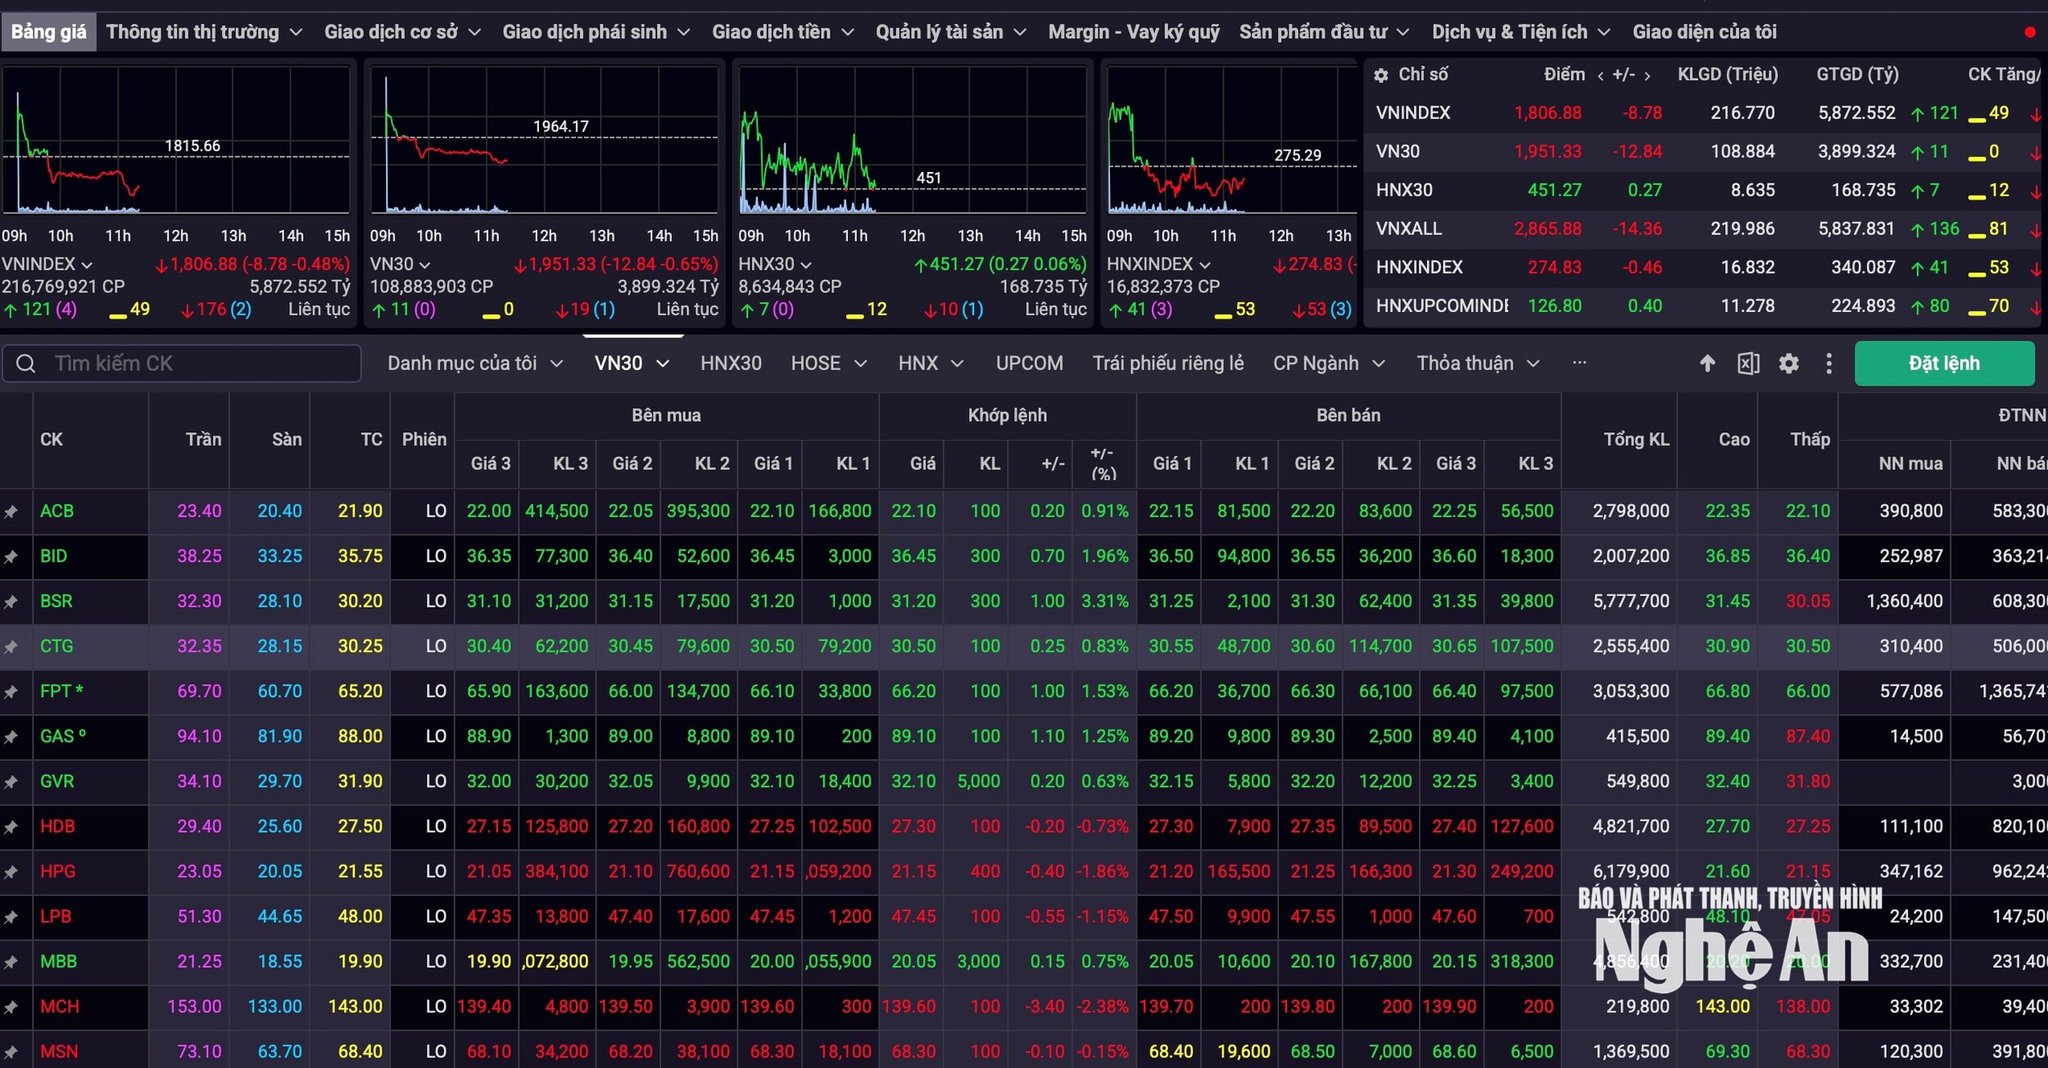
L'indice VN a effacé ses gains initiaux et a reculé sous l'effet de la pression à la vente accrue sur les valeurs vedettes, faisant passer l'indice sous la barre des 1 810 points.
À l'ouverture de la séance du 21 septembre au matin, le marché a affiché une performance positive, le vert reprenant rapidement le dessus sur tous les secteurs. Il s'agissait également de la première séance de bourse depuis que le FTSE a officiellement reclassé la bourse vietnamienne parmi les marchés émergents.
Cependant, cette dynamique haussière fut de courte durée, la pression à la vente s'accentuant sur les valeurs vedettes. À l'ouverture de la séance continue, l'indice VN-Index a fluctué avant de s'inverser et de chuter.
Après plus d'une heure de cotation, l'indice VN-Index a reculé d'environ 6 points, passant sous la barre des 1 810 points. Cette baisse s'explique principalement par la pression exercée par les valeurs à forte capitalisation, VIC restant l'une des valeurs ayant le plus fortement influencé l'indice.
Alors que le secteur bancaire n'a enregistré que de légères hausses, avec des progressions d'environ 1 % pour BID, CTG, TCB, ACB et VPB, SSB a subi des pressions à la prise de bénéfices après une série de sept séances de forte hausse.
Dans le secteur bancaire, VPB (+1,46 %), HDB (-1,17 %), HDB (-0,55 %), SHB (-1,69 %), TCB (+0,47 %) et MBB (+0,75 %) ont enregistré des gains. Dans le secteur des services financiers, SSI (-1,4 %), VIX (-0,75 %), VCI (-1,45 %), VND (-1,32 %), HCM (-1,57 %) et ORS (-0,37 %) ont également affiché des performances positives.
Secteur immobilier : VHM (-1,83 %), VIC (-1,53 %), NVL (+0,39 %), KDH (+1,27 %), CEO (+2,51 %) et IDC (+1,2 %). Secteur pétrolier et gazier : BSR (+3,15 %), PVD (+0,78 %), PVS (+0,3 %) et OIL (+1,4 %).
À la clôture, l'indice VN a reculé de 9,22 points à 1 806,44 points (-0,51 %) par rapport à la séance précédente. De même, l'indice HNX a baissé de 274,92 points (-0,13 %), soit une variation de 0,37 point. Parallèlement, l'indice UPCoM a progressé de 126,77 points (+0,29 %), soit une variation de 0,37 point.
La liquidité du marché a atteint 6 266,67 milliards de VND, avec 231 millions d'actions échangées. Dans l'ensemble du secteur, 123 titres ont progressé, 178 ont reculé et 48 sont tombés par rapport au cours de référence.
Selon les experts de la société AIS Securities, l'indice VN a continué à connaître une semaine de transactions latérales autour de la moyenne mobile à 20 semaines (MA20), clôturant à 1 815,66 points (+1,14 %).
Le principal soutien est venu du secteur des valeurs mobilières. À l'inverse, une pression à la baisse s'est exercée sur le secteur de l'énergie et les grandes banques.
Les flux de trésorerie se sont nettement améliorés, avec une forte hausse du volume des transactions. Les investisseurs étrangers ont également procédé à une augmentation soudaine de leurs achats nets, signe qu'ils recherchent des opportunités sur plusieurs actions clés présentant des perspectives positives sur le marché vietnamien.
Cette semaine, les investisseurs devront surveiller de près l'offre et la demande du marché après la restructuration des fonds. La zone de support la plus proche se situe autour des moyennes mobiles à 20 et 200 jours (MA20 et MA200), soit entre 1790 et 1800 points ; il s'agit d'un niveau technique crucial qu'il convient de maintenir.
Parallèlement, privilégiez les stratégies de détention d'actions dans les secteurs des valeurs mobilières et bancaires qui attirent des entrées de capitaux, tout en gérant les risques dans les secteurs soumis à des pressions de correction.
Selon les experts d'Asean Securities Company, les indicateurs RSI et MFI étant tous deux ancrés dans la zone neutre, le marché manque actuellement d'un élan de percée clair et devrait continuer à fluctuer dans une fourchette étroite de 1 810 à 1 840 points avant d'établir une nouvelle tendance.
Dans un contexte où l'offre et la demande sont en équilibre fragile, les investisseurs à court terme devraient maintenir une proportion moyenne d'actions dans leurs portefeuilles, éviter de suivre les hausses et se concentrer sur les transactions au sein des zones de support et de résistance.