Les actions de KOS ont atteint leur prix plafond le matin du 2 novembre.
L'action KOS a continué de progresser jusqu'à sa limite maximale au cours de la séance du matin le 2 novembre, prolongeant ainsi son redressement après avoir été sauvée le week-end dernier.
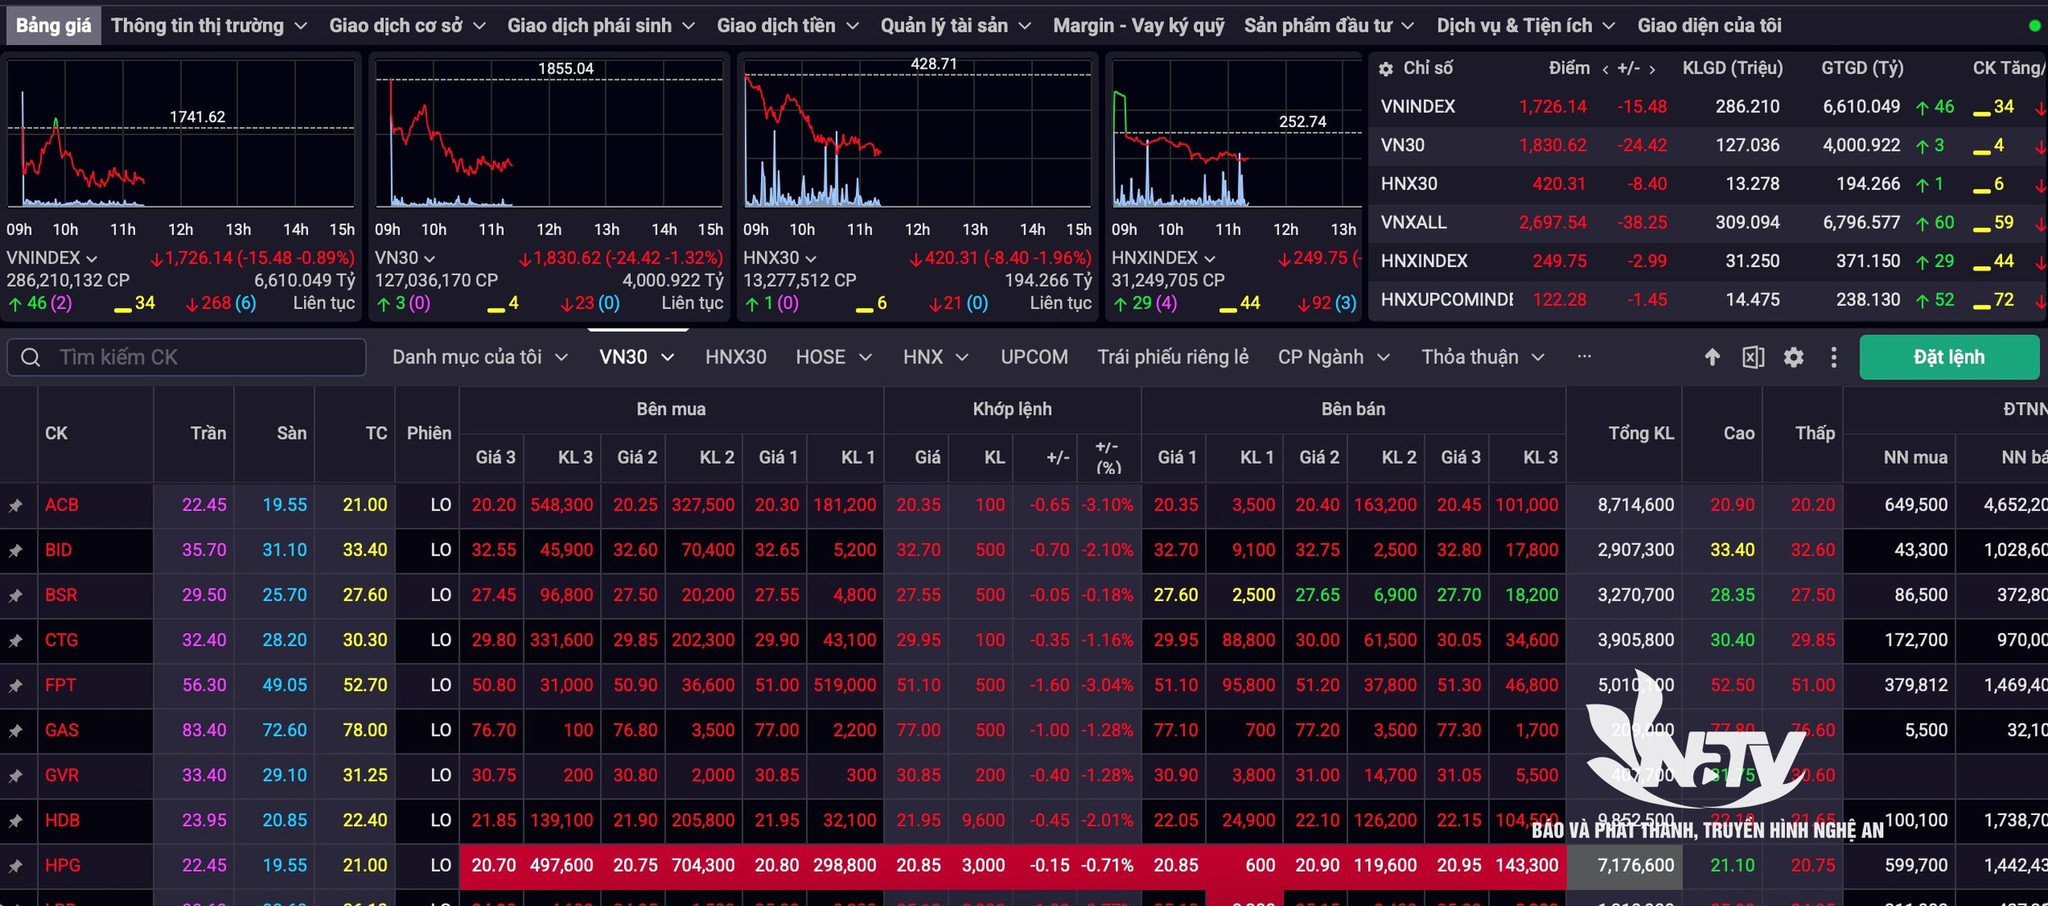
À l'ouverture de la séance boursière le matin du 2 novembre, le marché boursier restait plongé dans le rouge, la pression à la vente se propageant sur l'ensemble du tableau électronique.
L'indice VN-Index a brièvement rebondi grâce à la bonne performance des valeurs à forte capitalisation, notamment VIC et VHM. Cependant, ce rebond s'est rapidement essoufflé, la demande étant insuffisante pour améliorer la performance globale, tandis que la plupart des valeurs composant l'indice VN30 restaient sous pression à la baisse.
Après plus d'une heure de cotation, le nombre de titres en baisse était près de 2,5 fois supérieur à celui des titres en hausse. VIC et VHM ont également vu leurs gains se réduire considérablement, leur soutien à l'indice devenant insuffisant et entraînant la chute du VN-Index sous la barre des 1 730 points.
La pression à la vente s'est fortement concentrée sur les secteurs bancaire et financier, avec une tendance baissière marquée et de nombreuses actions en baisse de 2 à 3 %. Cette situation a continué de peser sur le marché, dans un contexte de prudence des investisseurs.
Parmi les petites et moyennes capitalisations, KOS a maintenu sa tendance haussière après un fort rebond en fin de semaine dernière. L'action progresse actuellement de 6,9 %, à 4 340 VND par action, avec un volume d'échanges de 6,9 millions de titres, ce qui la place parmi les plus liquides du marché. À noter que les ordres d'achat au prix plafond restent à 3,77 millions de titres, témoignant d'une demande toujours soutenue.
Dans le secteur bancaire, VCB (-2,66 %), HDB (-2,01 %), ACB (-3,1 %), TCB (-3,7 %), VPB (-3,7 %) et BID (-2,4 %) ont enregistré des baisses. Dans le secteur boursier, SSI (-1,81 %), VCI (-1,35 %), SHS (-1,64 %), VND (-2,24 %) et TCX (-2,91 %) ont également connu des baisses.
Le secteur immobilier a affiché des performances contrastées : VIC (+1,37 %), VHM (+0,79 %), VPI (+1,04 %), PDR (-3,54 %), TCH (-1,27 %), CEO (-2,7 %) et VRE (-0,42 %). Le secteur pétrolier et gazier a également connu des variations, avec BSR (-0,26 %), PLX (-1,32 %), PVD (-1,11 %), PVS (-2,3 %) et OIL (-1,55 %).
À la clôture, l'indice VN a reculé de 15,7 points pour s'établir à 1 725,92 points (-0,9 %) par rapport à la séance précédente. De même, l'indice HNX a baissé de 250,02 points (-1,08 %), soit 2,72 points, et l'indice UPCoM a reculé de 122,23 points (-1,21 %), soit 1,5 point.
La liquidité du marché a atteint 6 971,51 milliards de VND, avec 305 millions d'actions échangées. Sur l'ensemble du secteur, 49 titres ont progressé, 270 ont reculé et 33 sont retombés à leur cours de référence.
D'après les experts d'Asean Securities Company, l'indice VN-Index se trouve actuellement dans une phase de consolidation neutre. Le chandelier en forme de toupie, situé à 1 742 points, reflète un équilibre entre l'offre et la demande. Des indicateurs techniques tels que le RSI à 47 et le MFI, en baisse à 39, suggèrent que le marché manque d'une dynamique de rupture claire.
Dans le scénario de base, l'indice devrait continuer à fluctuer dans une fourchette étroite autour de la zone de support située entre 1 740 et 1 750 points avant d'établir une nouvelle tendance. Les investisseurs à court terme devraient maintenir une allocation moyenne en actions, éviter de se précipiter sur les hausses et privilégier les transactions dans la fourchette de 1 740 à 1 770 points.
Dans le même temps, il convient d'accorder la priorité aux secteurs qui disposent de leurs propres arguments, tels que le désinvestissement de l'État, les résolutions en matière de développement économique et les perspectives de modernisation du marché.