L'expérience douce-amère de l'achat à crédit avec un taux d'intérêt de 0 %.
Les achats à crédit par carte bancaire à taux zéro ont récemment gagné en popularité grâce à leur simplicité et au fait qu'aucun paiement comptant n'est requis immédiatement. Cependant, de nombreux titulaires de carte se sont retrouvés dans des situations délicates faute d'une compréhension complète du processus de paiement.
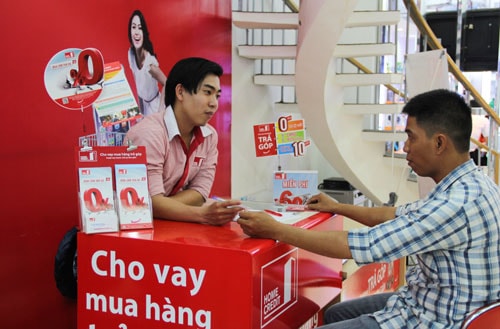 |
| De nombreux experts conseillent aux acheteurs utilisant des plans de paiement échelonné à 0 % d'intérêt par carte de crédit de bien comprendre le processus avant d'effectuer une transaction. |
Les détaillants ont constaté que depuis la mise en place du programme de taux d'intérêt à 0 %, le panier moyen a considérablement augmenté, les clients étant plus enclins à dépenser davantage qu'à payer comptant. Cependant, la simplicité de la procédure, qui ne requiert qu'une carte de crédit, a conduit de nombreux titulaires de carte à négliger certaines étapes lors de leurs achats à crédit.
Les achats à tempérament peuvent être convertis en achats au comptant.
M. Ngo Minh Nghia (11e arrondissement, Hô Chi Minh-Ville) a déclaré avoir été séduit par les offres de prêts à taux zéro pour l'achat de biens, et avoir ainsi décidé de changer de téléphone. En janvier 2018, il s'est rendu sur un site de commerce électronique et a acheté un iPhone X 256 Go pour 27 millions de dongs, payable en 12 mensualités par carte de crédit, soit seulement 2,3 millions de dongs par mois.
Cependant, en juillet, M. Nghia a constaté que des intérêts de 3,2 millions de VND avaient été prélevés sur son compte de carte de crédit. Après avoir contacté sa banque, il a été stupéfait d'apprendre que les 27 millions de VND payés pour le téléphone avec sa carte de crédit étaient considérés comme un paiement unique et non comme un paiement échelonné.
« N'étant pas au courant, j'ai continué à payer mensuellement conformément aux instructions du prêt à taux zéro, ce qui a entraîné des pénalités de retard de plus de 600 000 VND par mois. Lorsque j'ai découvert le problème, les intérêts de retard avaient dépassé les 3 millions de VND », a déclaré M. Nghia, ajoutant qu'il avait contacté le vendeur, mais que ce dernier avait refusé de trouver une solution au motif que le client n'était pas familiarisé avec la procédure de paiement.
De même, Mme Thuy Dung (résidant dans le 7e arrondissement) a expliqué qu'il y a quelques mois, elle avait souscrit un abonnement annuel à une salle de sport pour 9 millions de VND, payable en plusieurs fois sans frais. Un commercial de la société s'est rendu sur son lieu de travail avec un terminal de paiement électronique et lui a expliqué la procédure pour passer à un paiement échelonné, en lui assurant que la banque la confirmerait sous une semaine.
Cependant, après près de deux mois sans aucune nouvelle, Mme Dung a appelé la banque et a appris qu'elle devait la contacter elle-même pour s'inscrire au paiement échelonné. « Les vendeurs cherchent simplement à appâter les clients, mais tout le monde n'a pas les connaissances financières nécessaires pour comprendre cela », a-t-elle déclaré.
Vous devez comprendre la procédure de conversion.
Selon Nguyen Thanh Long, expert en commerce électronique, lors d'un achat en ligne, les clients doivent sélectionner l'option « paiement échelonné » sur le site web du prestataire au moment du paiement final. Le prestataire transmet ensuite la demande à la banque. Le service client contacte alors le client pour confirmer la demande et les mensualités.
Sur certaines plateformes de commerce électronique, pour bénéficier du paiement en plusieurs fois sans frais auprès des banques partenaires, les clients cliquent simplement sur le bouton « Reçu » après réception et vérification du produit. La commande est alors automatiquement transmise à la banque pour conversion en paiement échelonné. Certaines banques peuvent exiger le remplissage d'un formulaire en ligne pour finaliser l'inscription au paiement échelonné. Les clients ne sont plus autorisés à retourner la marchandise une fois le paiement effectué.
 |
La procédure étant simple et ne nécessitant qu'une carte de crédit, de nombreux titulaires de cartes qui achètent à crédit omettent par inadvertance les étapes nécessaires. |
Un représentant de la banque a indiqué que chaque entreprise fixe ses propres conditions et procédures pour les clients participant à des programmes d'achat à tempérament. Cependant, pour les achats en ligne, les clients doivent sélectionner « Mode de paiement échelonné » s'ils souhaitent bénéficier d'un plan de paiement à taux zéro.
« Selon la banque, mais généralement après 5 jours ouvrables suivant la date d'achat, les clients doivent contacter le service clientèle de leur banque pour s'inscrire au paiement échelonné. Ce n'est qu'à ce moment-là que la transaction d'achat dans son intégralité sera traitée », a déclaré cette personne.
D'après les experts financiers, les clients qui optent pour un paiement échelonné à 0 % d'intérêt doivent savoir que lors d'un achat à crédit, leur limite de crédit sera réduite du montant de la transaction et augmentera progressivement au fur et à mesure des mensualités versées. Par conséquent, après chaque achat, il est conseillé de surveiller son solde et de vérifier régulièrement les intérêts courus afin d'éviter des frais supplémentaires imprévus, notamment si le paiement n'a pas encore été converti en paiement échelonné.