Le point de vue d'un expert sur l'offre et la demande de capitaux.
L'économie entre dans une phase de croissance accélérée, avec pour objectif d'atteindre une croissance à deux chiffres, ce qui engendre une forte demande de crédit. Dans un contexte où l'encours total des prêts dépasse parfois celui des dépôts, la résolution des problèmes liés aux taux d'intérêt, la maîtrise des créances douteuses et l'évolution des mentalités concernant l'accès au capital constituent des impératifs pour les organismes de réglementation, les banques et les entreprises. Les journalistes du quotidien Nghe An et de la radio-télévision ont interviewé l'expert économique, le Dr Nguyen Minh Phong, sur ces solutions clés.
Kim Hoa(Effectuer) /Présent:Hong Toai• 3 septembre 2026
*****
L'économie entre dans une phase de croissance accélérée, avec pour objectif d'atteindre une croissance à deux chiffres, ce qui engendre une forte demande de crédit. Dans un contexte où l'encours total des prêts dépasse parfois celui des dépôts, la résolution des problèmes liés aux taux d'intérêt, la maîtrise des créances douteuses et l'évolution des mentalités concernant l'accès au capital constituent des impératifs pour les organismes de réglementation, les banques et les entreprises. Les journalistes du quotidien Nghe An et de la radio-télévision ont interviewé l'expert économique, le Dr Nguyen Minh Phong, sur ces solutions clés.
Dr Nguyen Minh Phong :En juin dernier, le montant total des dépôts des particuliers et des entreprises dans le système bancaire a atteint environ 17,44 millions de milliards de VND, soit une hausse d'environ 7,1 % par rapport à la fin de l'année précédente. Cependant, sur la même période, l'encours de crédit a progressé pour s'établir à environ 20,5 millions de milliards de VND. Cela signifie que la demande totale de crédit excède la mobilisation totale de capitaux, ce qui exerce une pression à la hausse sur les taux d'intérêt des dépôts et, par conséquent, sur les taux d'intérêt des prêts. Afin d'améliorer cette situation, il me semble nécessaire que les autorités compétentes mettent en œuvre simultanément quatre groupes de solutions.
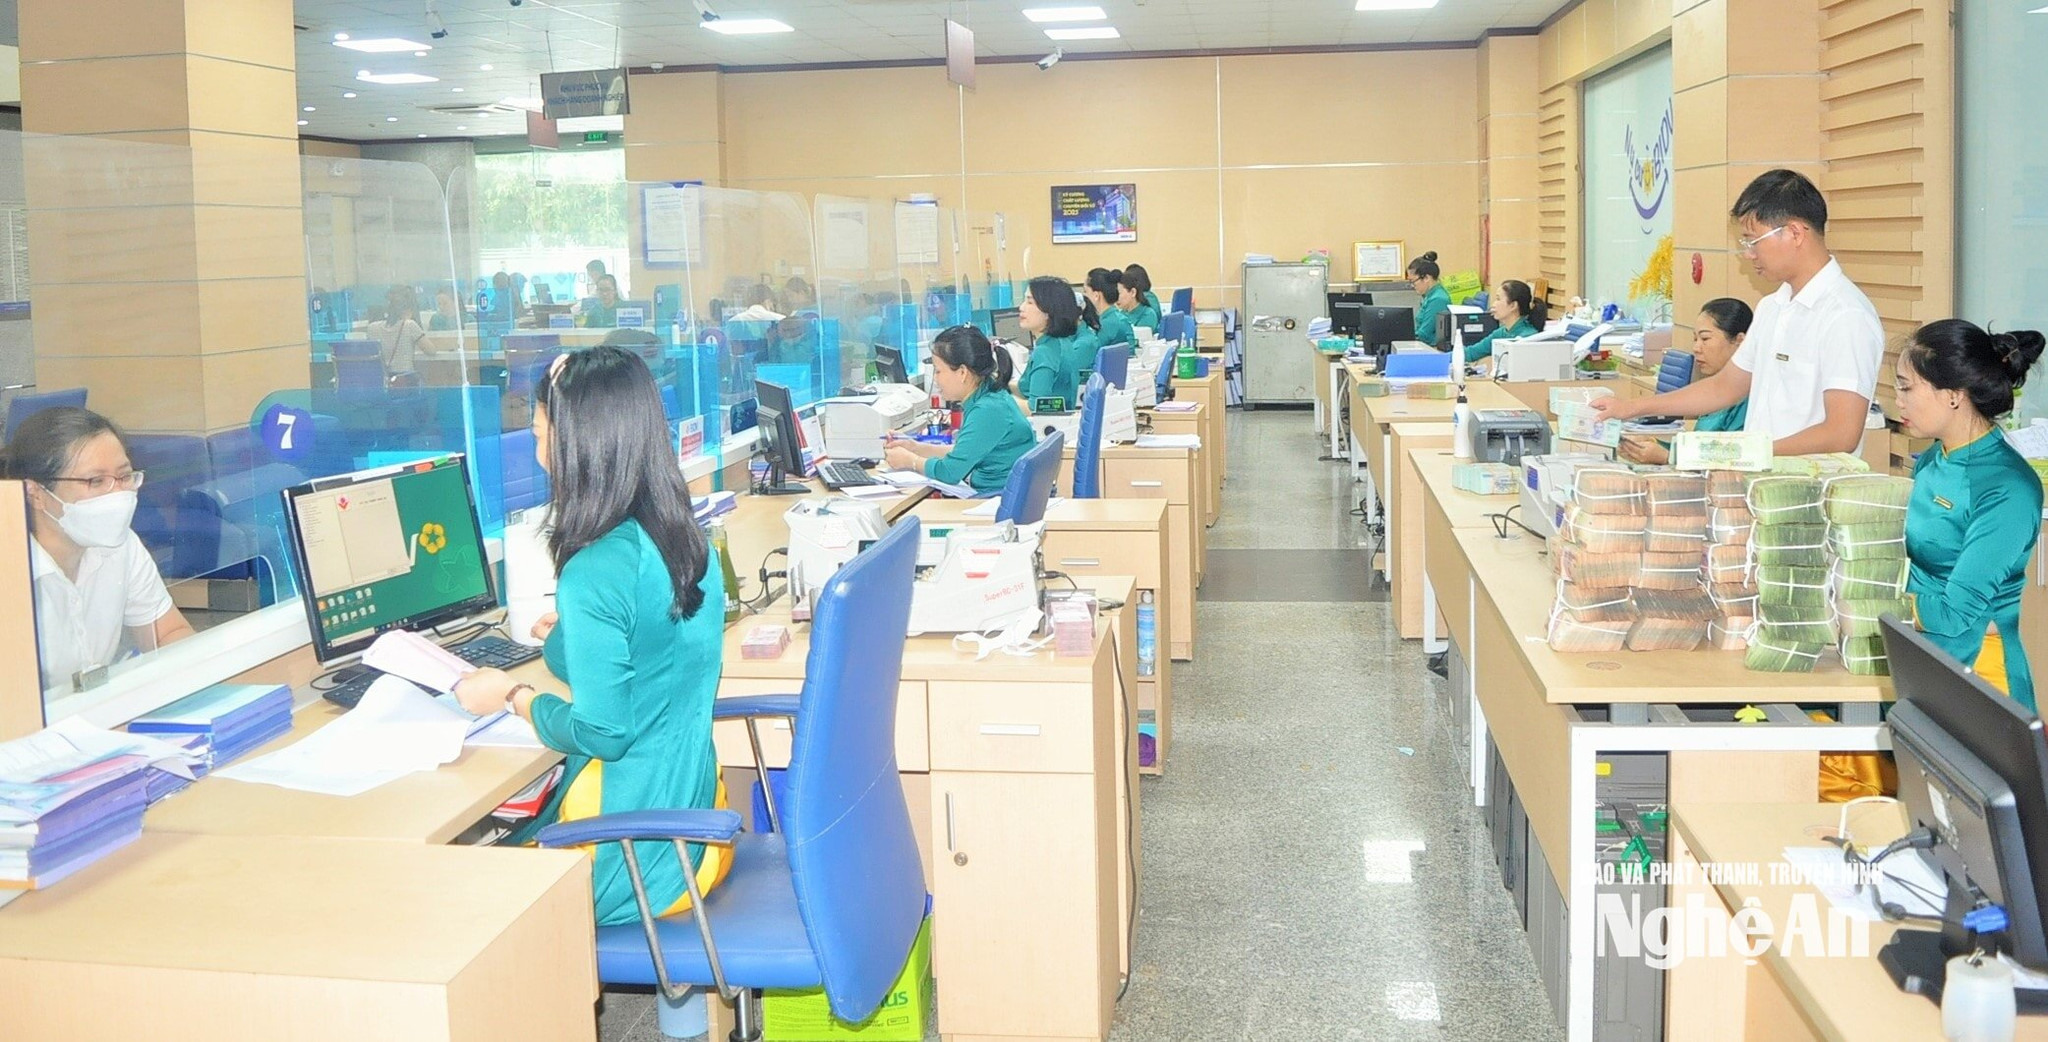
Il est tout d'abord nécessaire de réduire le coût du capital pour les banques, notamment en diminuant leurs frais d'exploitation, en envisageant une réduction du taux de réserves obligatoires et en n'imposant pas de plafond rigide aux taux d'intérêt sur les dépôts. Parallèlement, la Banque d'État du Vietnam doit réguler la liquidité avec souplesse et stabiliser le marché monétaire afin de limiter les guerres de taux d'intérêt entre les établissements de crédit, en particulier les plus petites banques.
Parallèlement, la Banque d'État du Vietnam devrait exiger des banques commerciales une plus grande transparence quant à la composition des taux d'intérêt des prêts, tout en privilégiant l'octroi de crédits aux entreprises disposant de plans d'affaires viables et de mécanismes de partage des risques. Les banques doivent également expliquer clairement leur structure de prêt à l'autorité de régulation chargée de la supervision, en veillant à ce que leurs marges bénéficiaires ne dépassent pas la moyenne du marché.
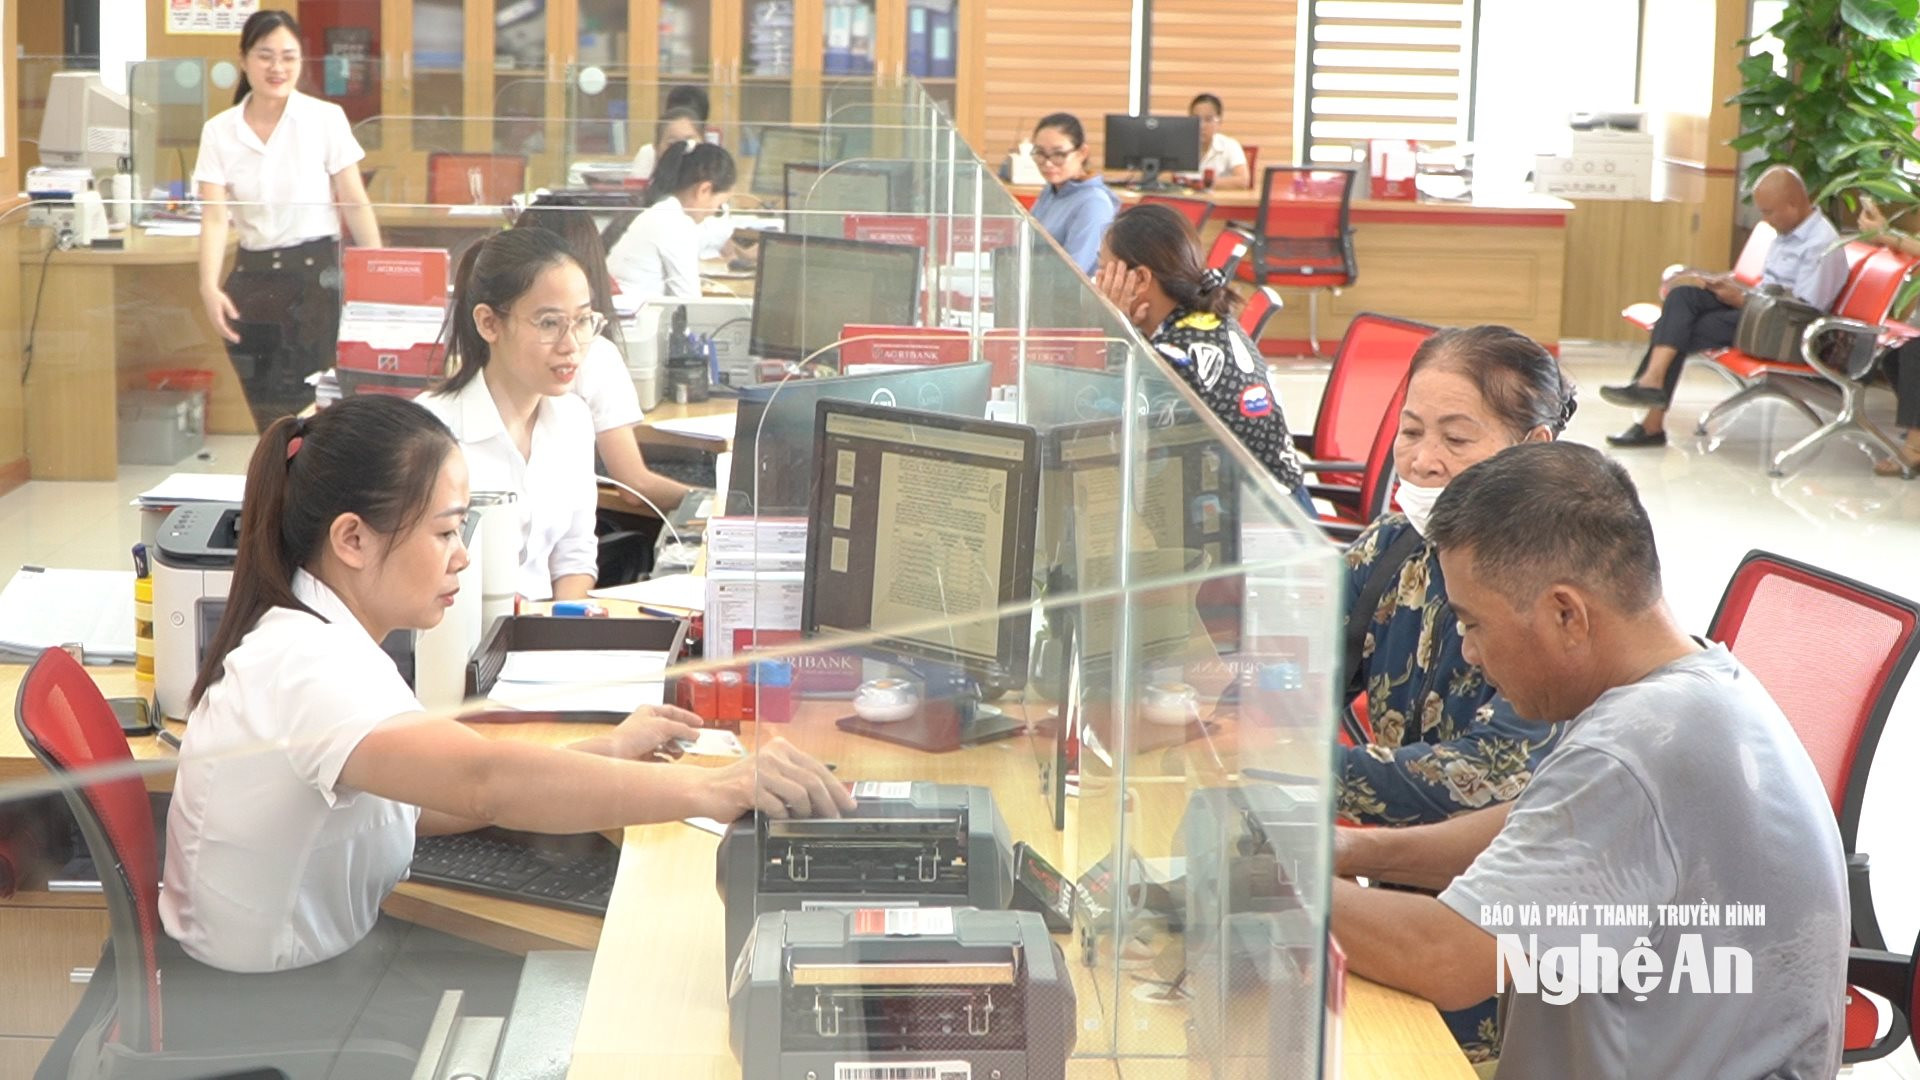
De plus, il est nécessaire de s'attacher à minimiser les coûts et les risques de crédit, tant du côté des entreprises que des banques, afin de donner aux établissements de crédit une plus grande marge de manœuvre pour réduire de manière proactive leurs primes de risque.
Outre la réduction des coûts et des risques de crédit pour les banques et les entreprises afin de dégager des marges de manœuvre pour abaisser le coût du capital, les banques commerciales doivent accroître et diversifier de manière proactive leurs sources de revenus de services au-delà des activités traditionnelles de dépôt et de prêt, réduisant ainsi leur dépendance aux marges d'intérêt. Dans la période à venir, les taux d'intérêt continueront de subir une forte pression du fait de l'objectif de croissance à deux chiffres, des impératifs de décaissement des investissements publics, de l'inflation importée et d'une forte demande de crédit. Par conséquent, il est essentiel de maintenir une surveillance étroite du marché et d'inciter les établissements de crédit à partager les bénéfices avec leurs clients.
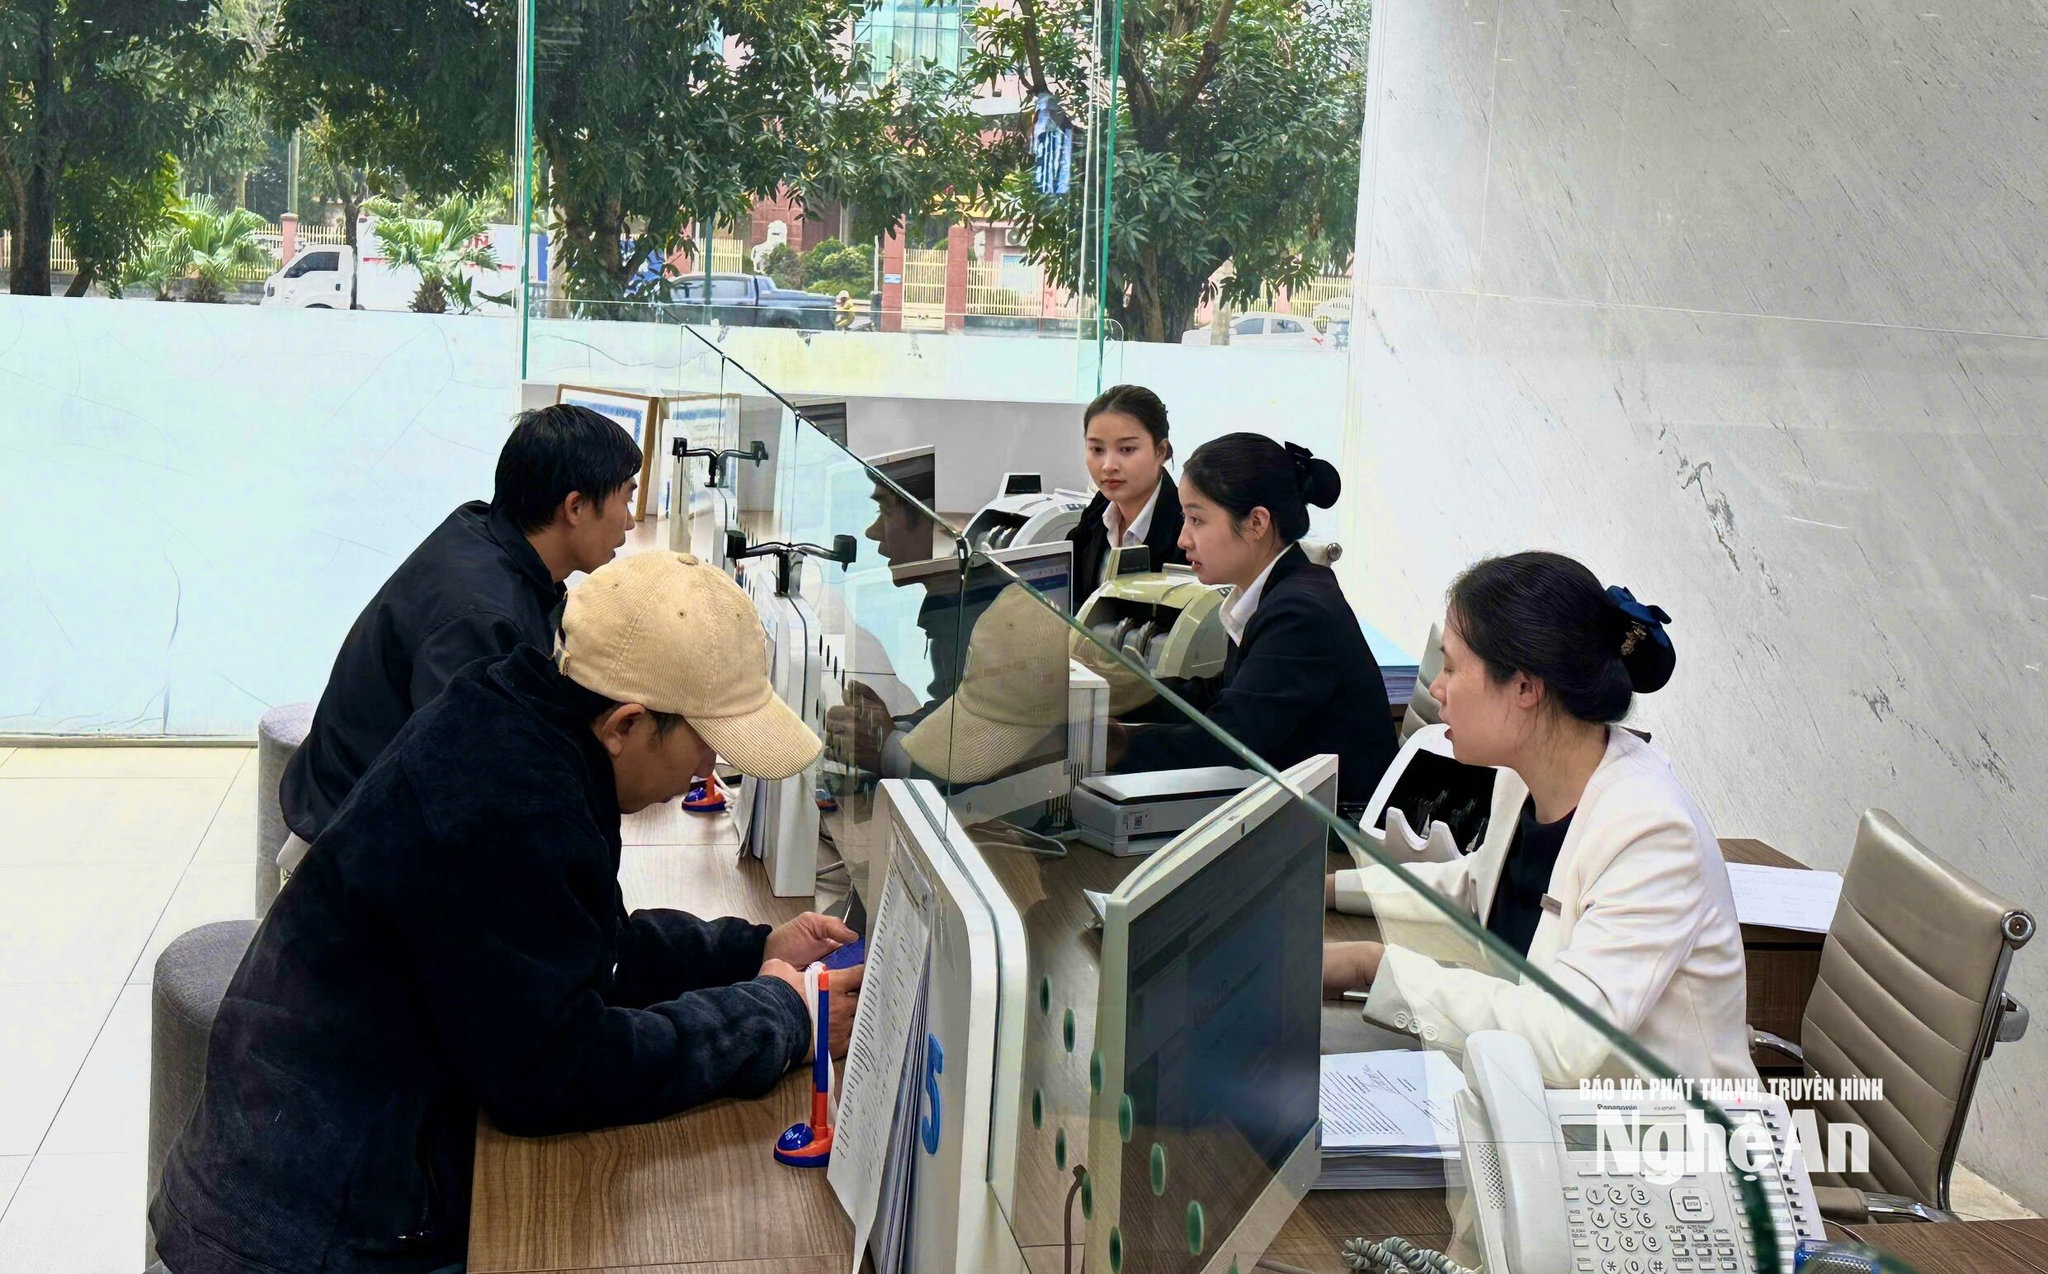
Dr Nguyen Minh PhongLe secteur bancaire est un secteur d'activité unique, fondé sur la confiance et des normes de gouvernance rigoureuses. Concilier la maîtrise des créances douteuses, la sécurité du système et l'injection maximale de capitaux sur le marché représente un défi majeur, exigeant des efforts considérables de la part de la Banque d'État du Vietnam et des établissements de crédit, et s'appuyant sur les quatre solutions clés suivantes.
L'essentiel est que les banques doivent passer d'une gestion de la croissance du crédit axée sur la quantité à une gestion axée sur la qualité, éliminant ainsi l'aléa moral. Les banques dotées d'une solide assise financière, d'une gouvernance saine et d'actifs de bonne qualité devraient bénéficier de davantage d'opportunités de croissance proactive, tandis que les banques plus fragiles ont besoin de contrôles plus stricts pour éviter une répartition uniforme des risques.
Au lieu de se fier aveuglément aux garanties, la classification des clients devrait reposer sur des données et des niveaux de risque de crédit réels. Les critères d'approbation devraient privilégier la transparence des flux de trésorerie, la faisabilité du plan d'affaires et un bon historique de crédit. Les clients répondant à ces critères devraient bénéficier d'exigences de garantie assouplies afin de garantir que les capitaux soient alloués aux bénéficiaires adéquats et dans la bonne direction.
Par ailleurs, la Banque d'État du Vietnam doit créer un environnement favorable permettant aux banques commerciales de traiter rapidement les créances douteuses, contribuant ainsi à débloquer la rotation des capitaux et à réduire le coût global du crédit. Il convient de maintenir un principe fondamental : ne pas abaisser les normes de sécurité pour stimuler la croissance du crédit ; il faut au contraire réduire les coûts d'évaluation des risques grâce à l'utilisation des technologies, des données et des systèmes modernes de notation de crédit.
Enfin, un système rigoureux de récompenses et de sanctions, fondé sur la qualité du crédit, doit être mis en place et applicable aussi bien aux banques commerciales qu'au sein de chaque organisation. Les établissements présentant de faibles taux de créances douteuses, une gestion efficace et des clients ayant un bon historique de crédit devraient bénéficier d'une plus grande autonomie en matière de limites de croissance, tandis que les procédures complexes devraient être simplifiées au maximum afin de permettre aux entreprises de saisir rapidement les opportunités du marché.
PV:En réalité, les obstacles persistants liés aux garanties et aux procédures de décaissement constituent toujours un frein majeur à l'accès au capital pour de nombreuses entreprises. Selon vous, quels changements fondamentaux sont nécessaires dans les modalités d'octroi et d'accès au capital, tant pour les banques que pour les entreprises ?
Dr Nguyen Minh PhongLe principal obstacle aujourd'hui réside non seulement dans les taux d'intérêt, mais aussi dans les relations de crédit traditionnelles, encore fortement influencées par l'idée qu'« il faut fournir des garanties pour obtenir un prêt ». Pour débloquer la circulation des capitaux, les deux parties doivent revoir en profondeur leurs modes de pensée et de travail.
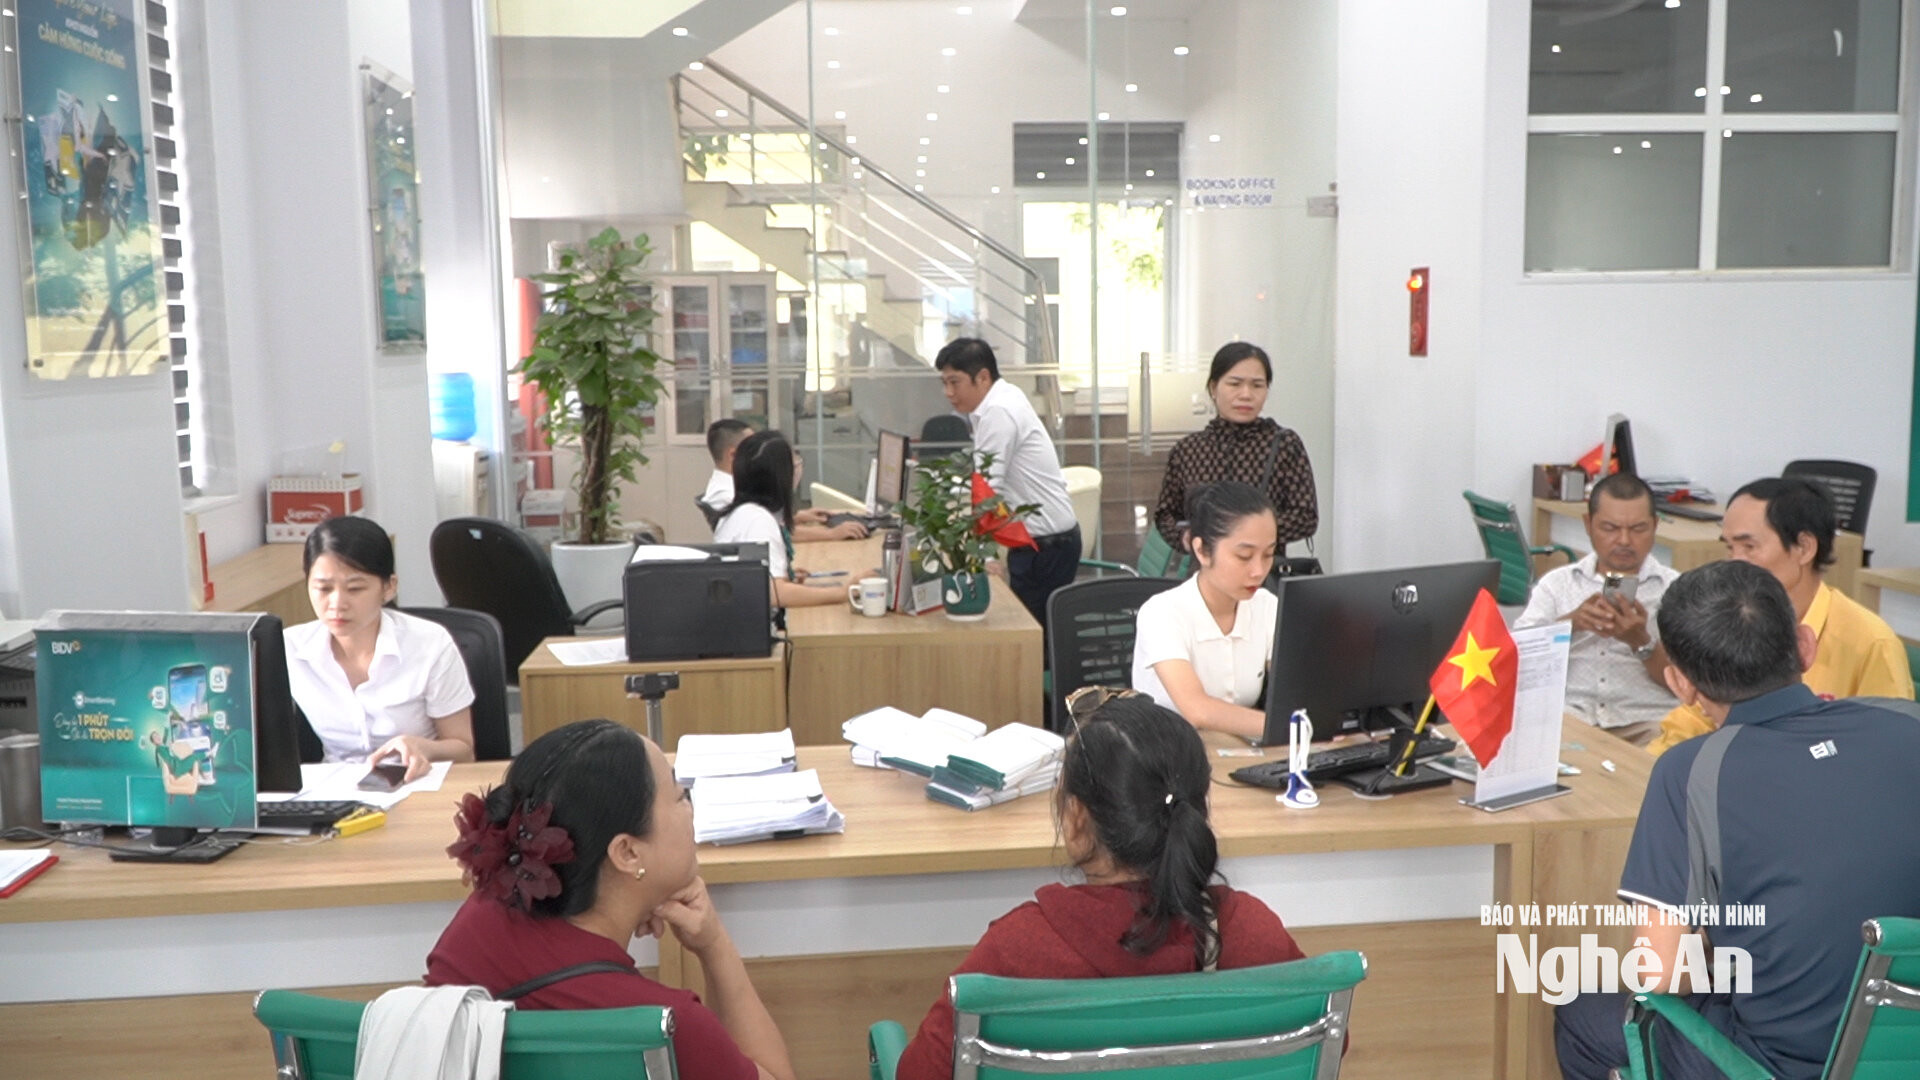
Du point de vue bancaire, il est impératif de passer d'un système de prêts fondé principalement sur les garanties à un système basé sur les flux de trésorerie et la santé financière réelle des entreprises. Les entreprises disposant d'une trésorerie solide, de commandes stables, d'états financiers sains et d'une excellente réputation en matière de crédit devraient voir leur solvabilité renforcée, ce qui réduirait le besoin de garanties. Par ailleurs, les banques doivent accélérer la digitalisation des processus d'évaluation afin de réduire les coûts de transaction, tout en développant des modèles de prêts basés sur la chaîne d'approvisionnement, des prêts sur commande et des prêts sur créances clients pour tirer parti de la réputation des grands acteurs de la chaîne d'approvisionnement et soutenir ainsi les PME.
Les banques doivent impérativement considérer les entreprises comme de véritables partenaires, partageant risques et responsabilités selon le principe d'un équilibre harmonieux entre bénéfices et risques. Du côté des entreprises, il est essentiel de passer d'une logique d'« emprunt garanti par des actifs » à une logique d'« emprunt fondé sur un plan d'affaires ». Les entreprises doivent s'efforcer d'améliorer leur gouvernance interne, d'accroître leur transparence financière et de gérer l'ensemble de leurs flux de trésorerie liés aux prêts via des comptes bancaires afin de démontrer leur production, leurs commandes et leur solvabilité. Une fois les flux de trésorerie réels clairement établis, le recours aux garanties sera naturellement réduit.
PV:En ce qui concerne les tendances futures, quelles sont vos prévisions quant à la circulation des capitaux dormants dans l'économie ? Quels sont les secteurs d'investissement susceptibles de se redresser et de connaître une forte croissance pour attirer des capitaux ?
Dr Nguyen Minh PhongDans un contexte d'accélération économique visant une croissance à deux chiffres, et face à la nécessité de stimuler l'investissement public et d'accroître le crédit, les dépôts bancaires demeureront un canal essentiel pour concentrer les capitaux disponibles. Les taux d'intérêt sur les dépôts devraient rester attractifs en raison du déséquilibre important entre l'offre et la demande. Toutefois, on observera également une diversification et une réorientation des flux financiers vers des placements à plus fort potentiel de croissance.
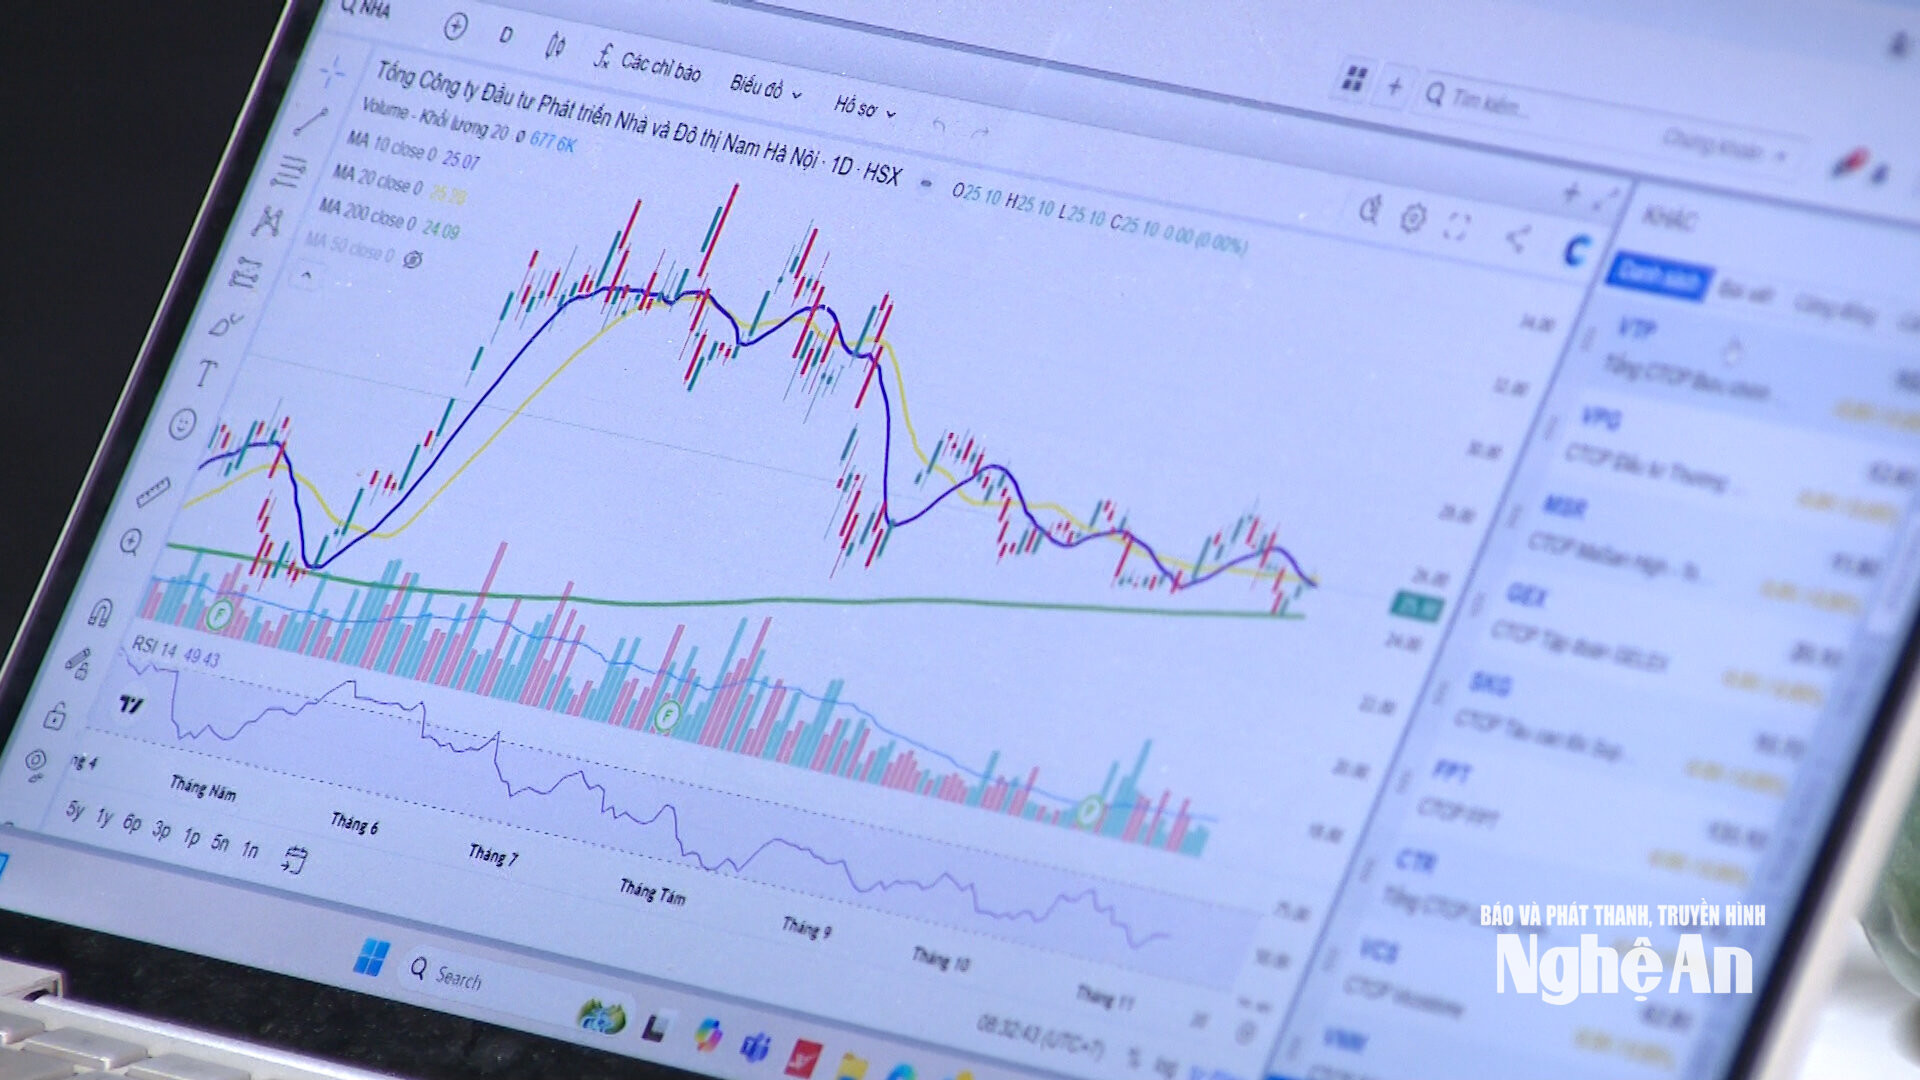
Le premier,Le marché boursier attirera des capitaux si les sociétés cotées améliorent réellement leurs volumes de commandes, renforcent la qualité de leur gouvernance et enregistrent une croissance substantielle de leurs bénéfices.
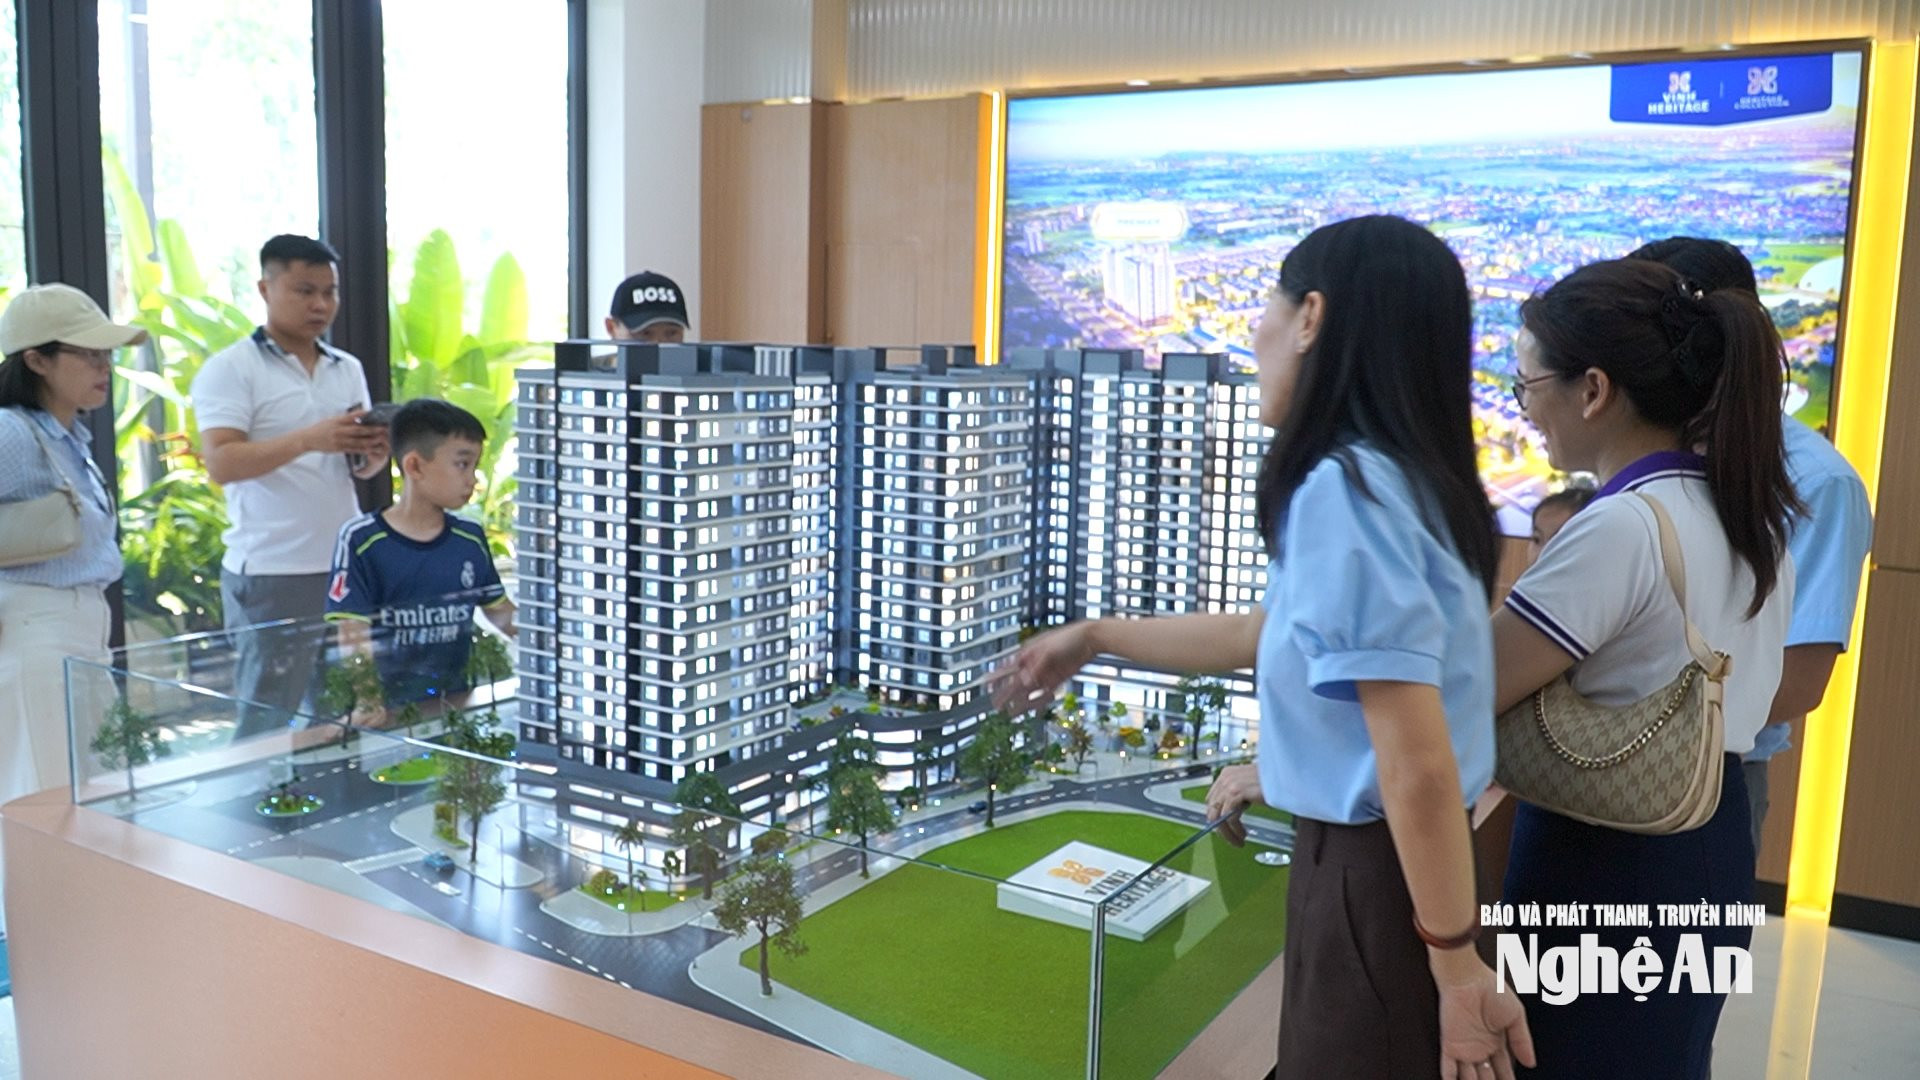
Lundi,Le marché immobilier ne connaîtra pas un essor simultané dans tous les segments, mais se concentrera sur l'attraction des investissements vers des produits répondant à des besoins réels, tels que le logement social, le logement abordable, des cadres juridiques transparents et des équipements intégrés.
Mardi,L'or continue de servir de valeur refuge pour préserver la valeur des actifs face à la volatilité des marchés et aux pressions inflationnistes, et convient particulièrement aux investisseurs disposant de capitaux ou d'une expérience commerciale limités.
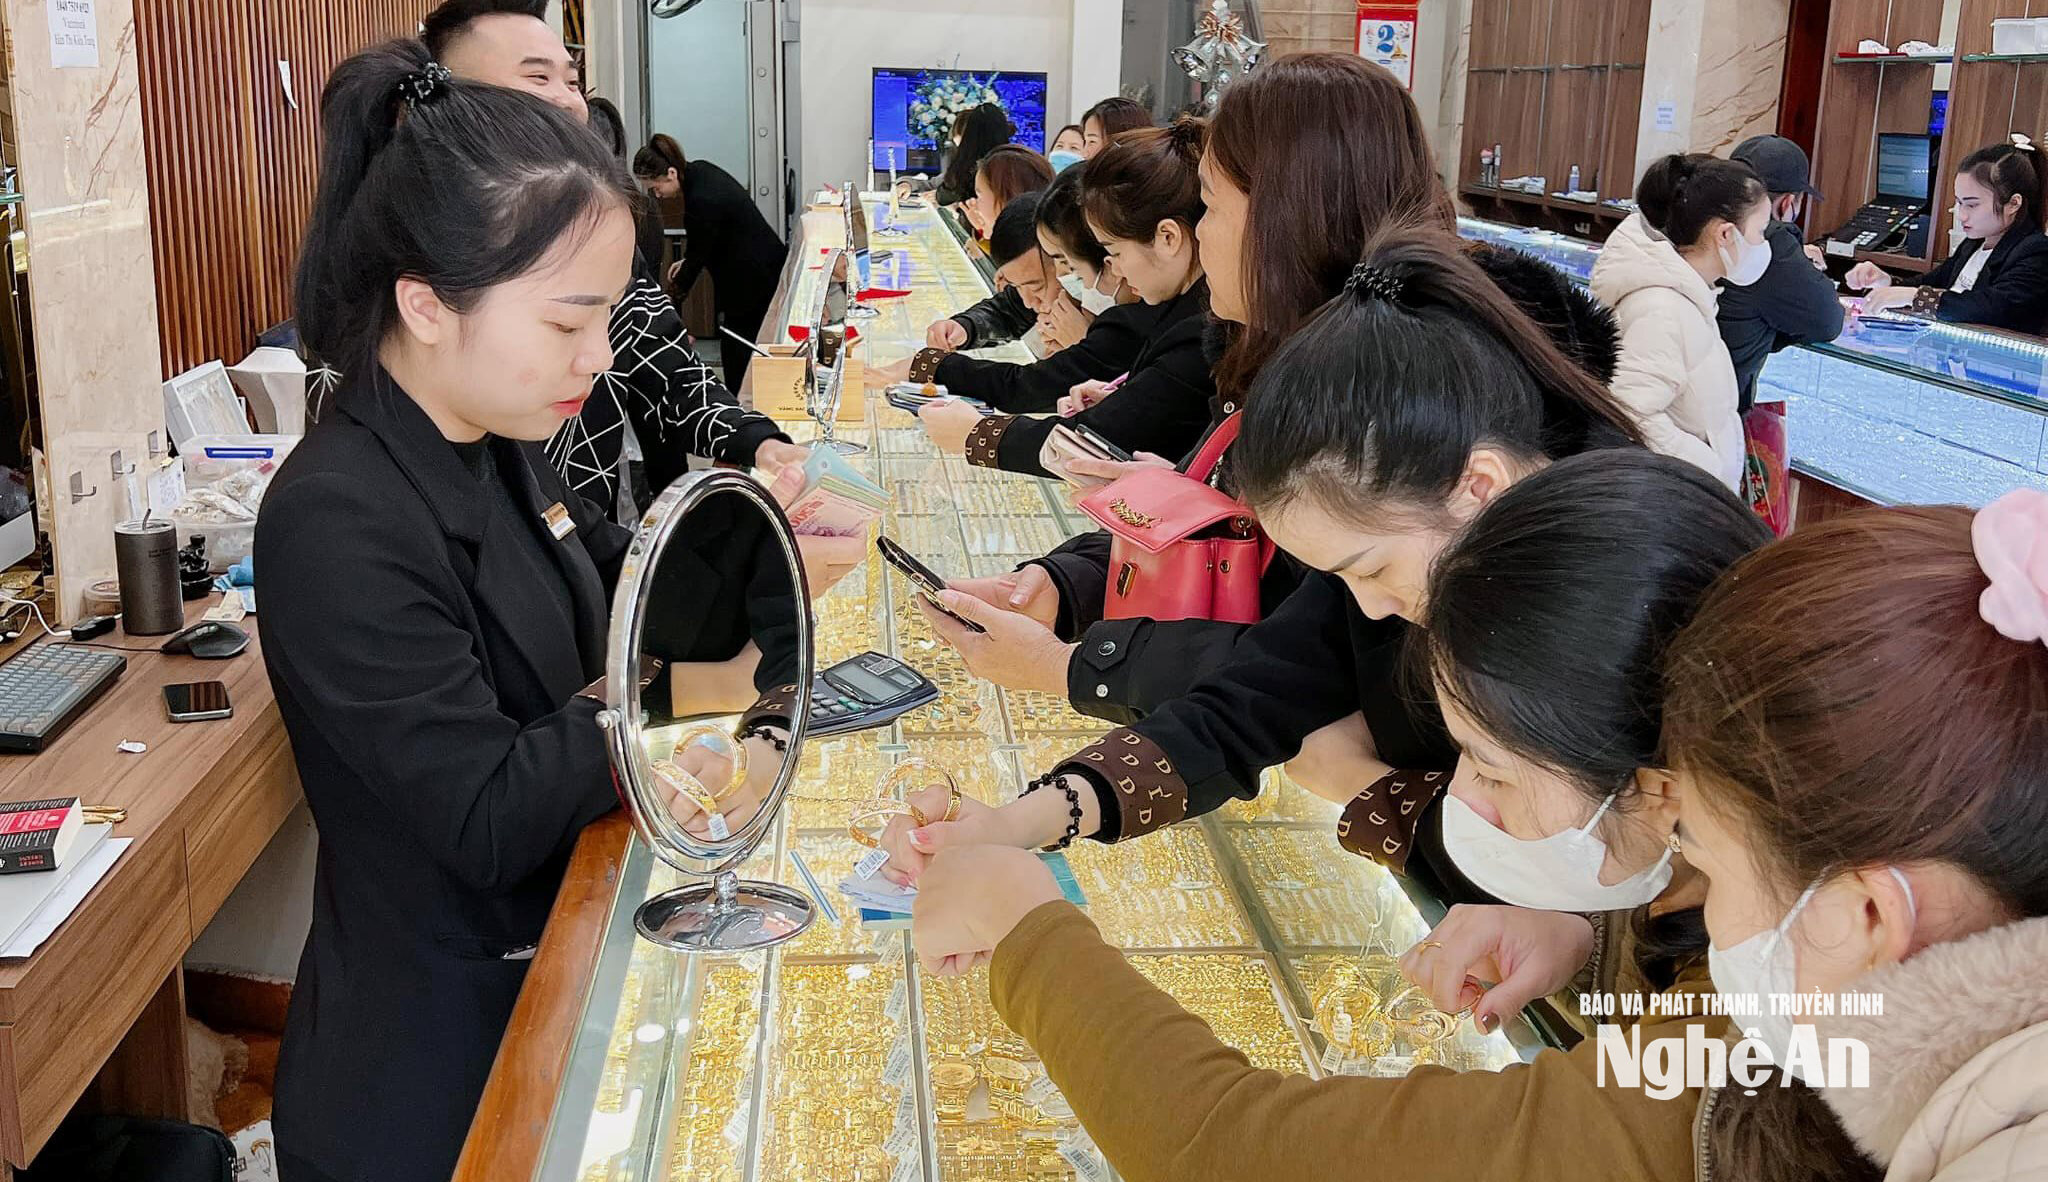
Globalement, cette année marque un tournant dans la façon dont les gens envisagent leur avenir financier : on passe de la simple détention d’argent à la gestion d’actifs visant à accroître sa valeur. Plutôt que de concentrer tout son capital dans un seul placement, la tendance est à la diversification des portefeuilles, garantissant ainsi la sécurité des investissements et permettant de saisir les opportunités de profit dans un marché volatil. Cependant, l’épargne bancaire et l’or resteront les placements privilégiés de la plupart des personnes disposant d’un capital excédentaire modéré.