Face à la hausse des dépôts bancaires, comment pouvons-nous débloquer les flux de capitaux ?
Fin juin 2026, le montant total des dépôts du public dans le système de crédit atteignait 11,07 millions de milliards de VND, enregistrant une forte croissance du secteur bancaire ces dernières années. Ce fort transfert de fonds dormants vers des placements sûrs témoigne de la prudence de la population face aux fluctuations du marché. Cette situation exige de libérer des capitaux afin de dynamiser l'activité économique et de favoriser la reprise des entreprises et le développement de leurs activités.
Raisons de l'augmentation des dépôts bancaires
La situation économique a connu de nombreux ajustements depuis le début de l'année, impactant directement les flux de capitaux entre les particuliers et les entreprises. Les statistiques de la Banque d'État du Vietnam montrent qu'au cours du seul mois de juin 2026, les dépôts des particuliers ont augmenté d'environ 242 000 milliards de dongs.
Si on la calcule de manière cumulative sur le premier semestre de cette année, l'augmentation de ce flux de capitaux a atteint plus de 733 000 milliards de VND, portant la croissance totale de la mobilisation de capitaux à 7,1 % par rapport à fin 2025. Il s'agit d'un taux de croissance impressionnant, qui démontre que le système de crédit reste le principal canal d'attraction des fonds dormants dans l'économie.
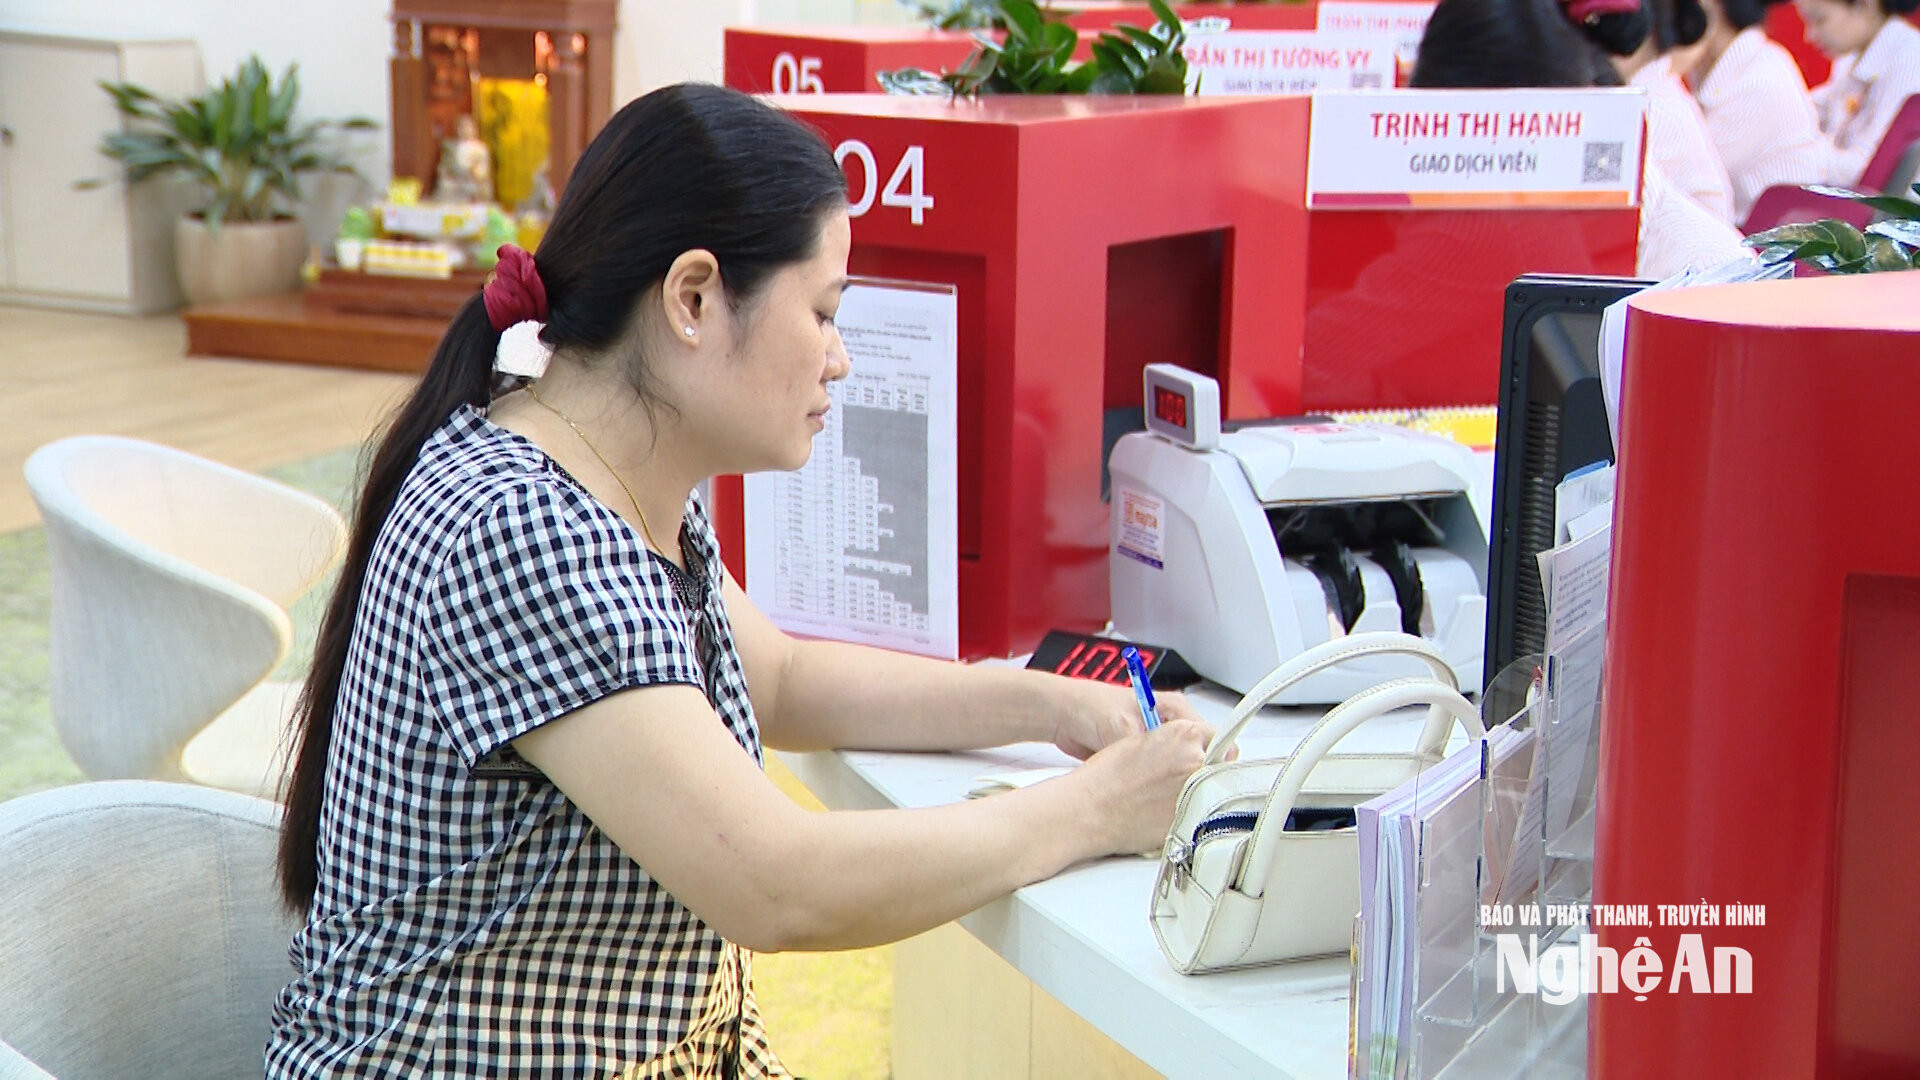
La hausse des dépôts d'épargne intervient dans un contexte de volatilité des marchés financiers traditionnels et autres, et d'instabilité les empêchant de garantir les rendements escomptés. L'expérience montre qu'au lieu de privilégier les gains à haut risque pour maximiser les profits, comme par le passé, la plupart des particuliers et des investisseurs privilégient désormais la préservation de leur patrimoine.
Le marché immobilier, longtemps considéré comme un placement prisé, traverse actuellement une phase de consolidation. L'attentisme face aux nouvelles politiques foncières suscite prudence et réflexion chez le public comme chez les investisseurs. Parallèlement, le marché de l'or a considérablement réduit son potentiel de profit. Une série d'interventions et de mesures de stabilisation mises en œuvre par les autorités visent à rapprocher les cours de l'or national des cours mondiaux. L'amplitude des fluctuations de prix n'est plus suffisante pour alimenter la spéculation à court terme.
Pour les placements financiers tels que les actions ou les obligations d'entreprises, les investisseurs doivent posséder une connaissance approfondie du marché, des compétences en analyse technique et une gestion professionnelle des risques. C'est pourquoi ces placements ne constituent pas la priorité de la majorité des actifs ou des investisseurs particuliers non professionnels actuellement. Lorsque ces placements présentent une volatilité, le système bancaire, avec sa forte liquidité, sa sécurité garantie et ses taux d'intérêt raisonnables sur les dépôts, devient le choix privilégié pour préserver sa trésorerie.
Des observations récentes effectuées dans plusieurs succursales de banques commerciales de la province de Nghệ An montrent que la structure des dépôts reflète clairement l'approche prudente mais flexible des déposants face aux ajustements des taux d'intérêt.
M. Nguyen Manh Ha, directeur de la succursale Nghe An de HDBank, a déclaré :« Actuellement, les clients privilégient les dépôts à 6 mois en raison de leur grande flexibilité et de leur bon rendement, qui dépasse en moyenne 8 %. De fait, dans notre établissement, la croissance de la collecte de dépôts au cours des six premiers mois de l'année a atteint plus de 15 %. »
Au lieu de se concentrer uniquement sur les échéances à court terme pour maintenir la liquidité, une partie du capital est également allouée aux échéances à plus long terme. Commentant cette tendance, Mme Nguyen Thi Huong, directrice adjointe de la succursale de BIDV à Nghe An, a déclaré :« Les particuliers et les entreprises réorientent leurs capitaux vers des échéances à moyen et long terme afin d'optimiser les taux d'intérêt. En effet, les échéances à court terme inférieures à 6 mois restent soumises à des plafonds de taux d'intérêt sur les dépôts. »Cette répartition montre que les déposants restructurent leurs capitaux inactifs, contribuant ainsi à l'expansion de la capacité de mobilisation de l'ensemble du système.
Synchroniser les solutions pour débloquer les flux de capitaux vers la production et les entreprises.
L'afflux continu de fonds dans le système bancaire a engendré une liquidité abondante. Avec plus de 11 000 milliards de VND en circulation dans le système de crédit, soit une part importante du PIB, le système bancaire dispose d'une marge de manœuvre considérable pour fournir des capitaux à l'économie. Toutefois, cet excédent de liquidités dans les établissements de crédit pourrait entraîner une pénurie de capitaux dans le secteur productif si des mécanismes appropriés ne sont pas mis en place pour faciliter ce flux. Ce flux de capitaux ne créera véritablement de la valeur ajoutée, ne stimulera la croissance économique et ne générera d'emplois que s'il est efficacement canalisé du système de crédit vers les activités de production et commerciales.
Pour faciliter la trésorerie, les établissements de crédit doivent revoir leurs systèmes, réduire leurs coûts opérationnels et recourir aux technologies numériques pour optimiser leurs opérations, ce qui permettra de baisser les taux d'intérêt. Il s'agit d'une solution essentielle pour aider les entreprises à réduire leurs coûts financiers, à créer des conditions favorables au maintien et à l'expansion de leur production et à investir dans l'innovation technologique.
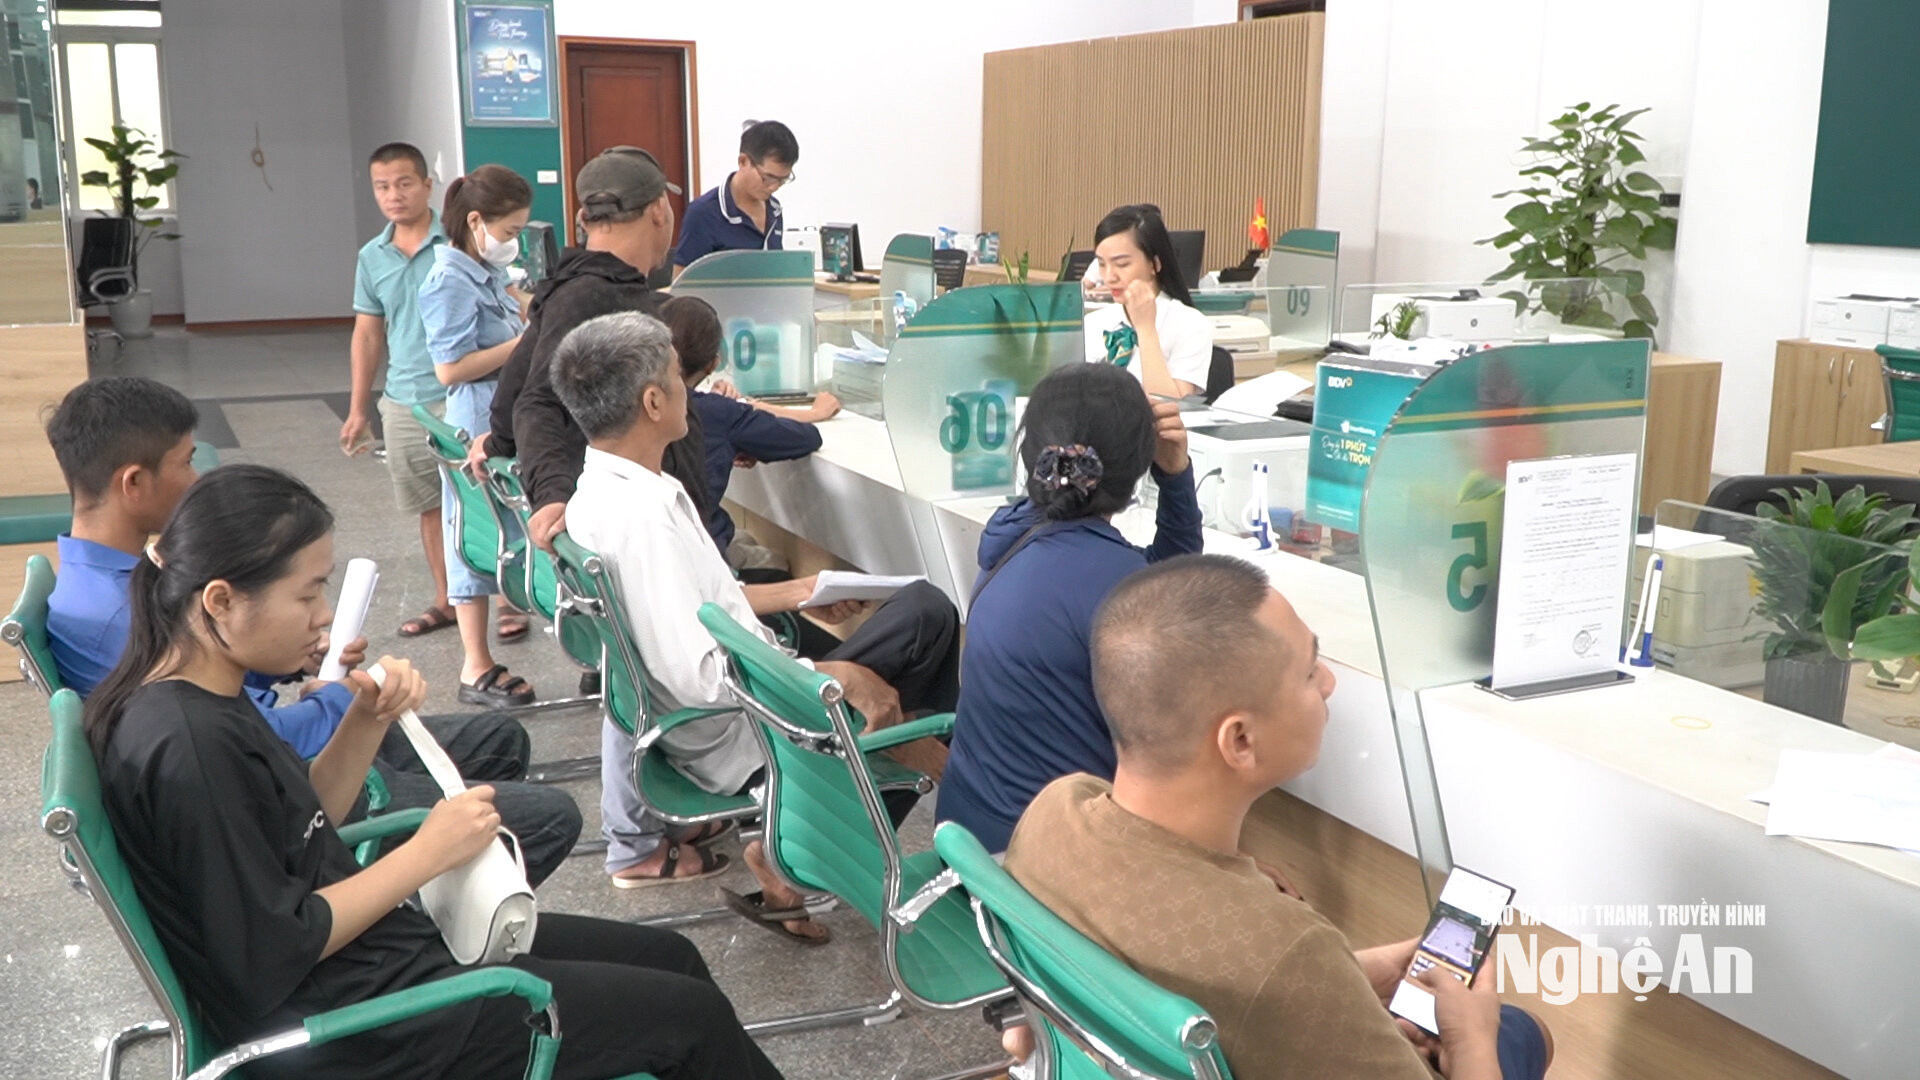
Conformément à cette orientation, immédiatement après la réunion sur la résolution des difficultés de crédit, présidée par le Premier ministre et la Banque d'État du Vietnam le 13 août 2026, les banques commerciales ont mis en œuvre simultanément plusieurs mesures spécifiques. Des offres de crédit à taux préférentiels ont été proposées de manière continue, avec des taux d'intérêt moyens abaissés de 0,5 % à 2 % par rapport au niveau précédent.
Dans la province de Nghệ An, les banques commerciales intensifient leurs efforts pour stimuler la demande de crédit en injectant directement des capitaux dans des secteurs prioritaires tels que la production, le commerce, le développement des infrastructures et, surtout, les exportations. De nombreux établissements de crédit accordent en priorité une réduction supplémentaire de 1 % de leur taux d'intérêt aux clients présentant un bon historique de crédit, notamment dans les secteurs de l'agriculture et de la pêche. Parallèlement, les banques diversifient activement leurs sources de financement par le biais d'émissions obligataires internationales et d'obligations vertes, et se préparent à financer l'accession à la propriété de logements sociaux pour la première fois. M. Nguyen Manh Ha, directeur de l'agence HDBank de Nghệ An, a souligné :« Ces mesures visant à abaisser les taux d'intérêt et à octroyer des prêts préférentiels témoignent des efforts déployés par l'institution et le secteur bancaire pour réduire la pression des coûts du capital sur l'économie. »
Outre la baisse des taux d'intérêt, le système bancaire accélère sa transformation numérique. De nombreuses institutions ont conçu des plateformes spécialisées de gestion des flux de trésorerie pour chaque chaîne d'approvisionnement, permettant aux entreprises de gérer leurs finances en toute transparence. Mme Nguyen Thi Huong, directrice adjointe de BIDV Nghe An, a déclaré :« La BIDV dispose d'un important programme de crédit, pouvant atteindre 50 000 milliards de VND, qui s'étend jusqu'à fin 2028 et qui cible les petites et moyennes entreprises (PME). ».Proposer des solutions financières numériques et des offres de prêts à long terme permettra aux entreprises d'accéder à des capitaux stables, d'atténuer les risques liés aux fluctuations des taux d'intérêt et de maintenir leur production.
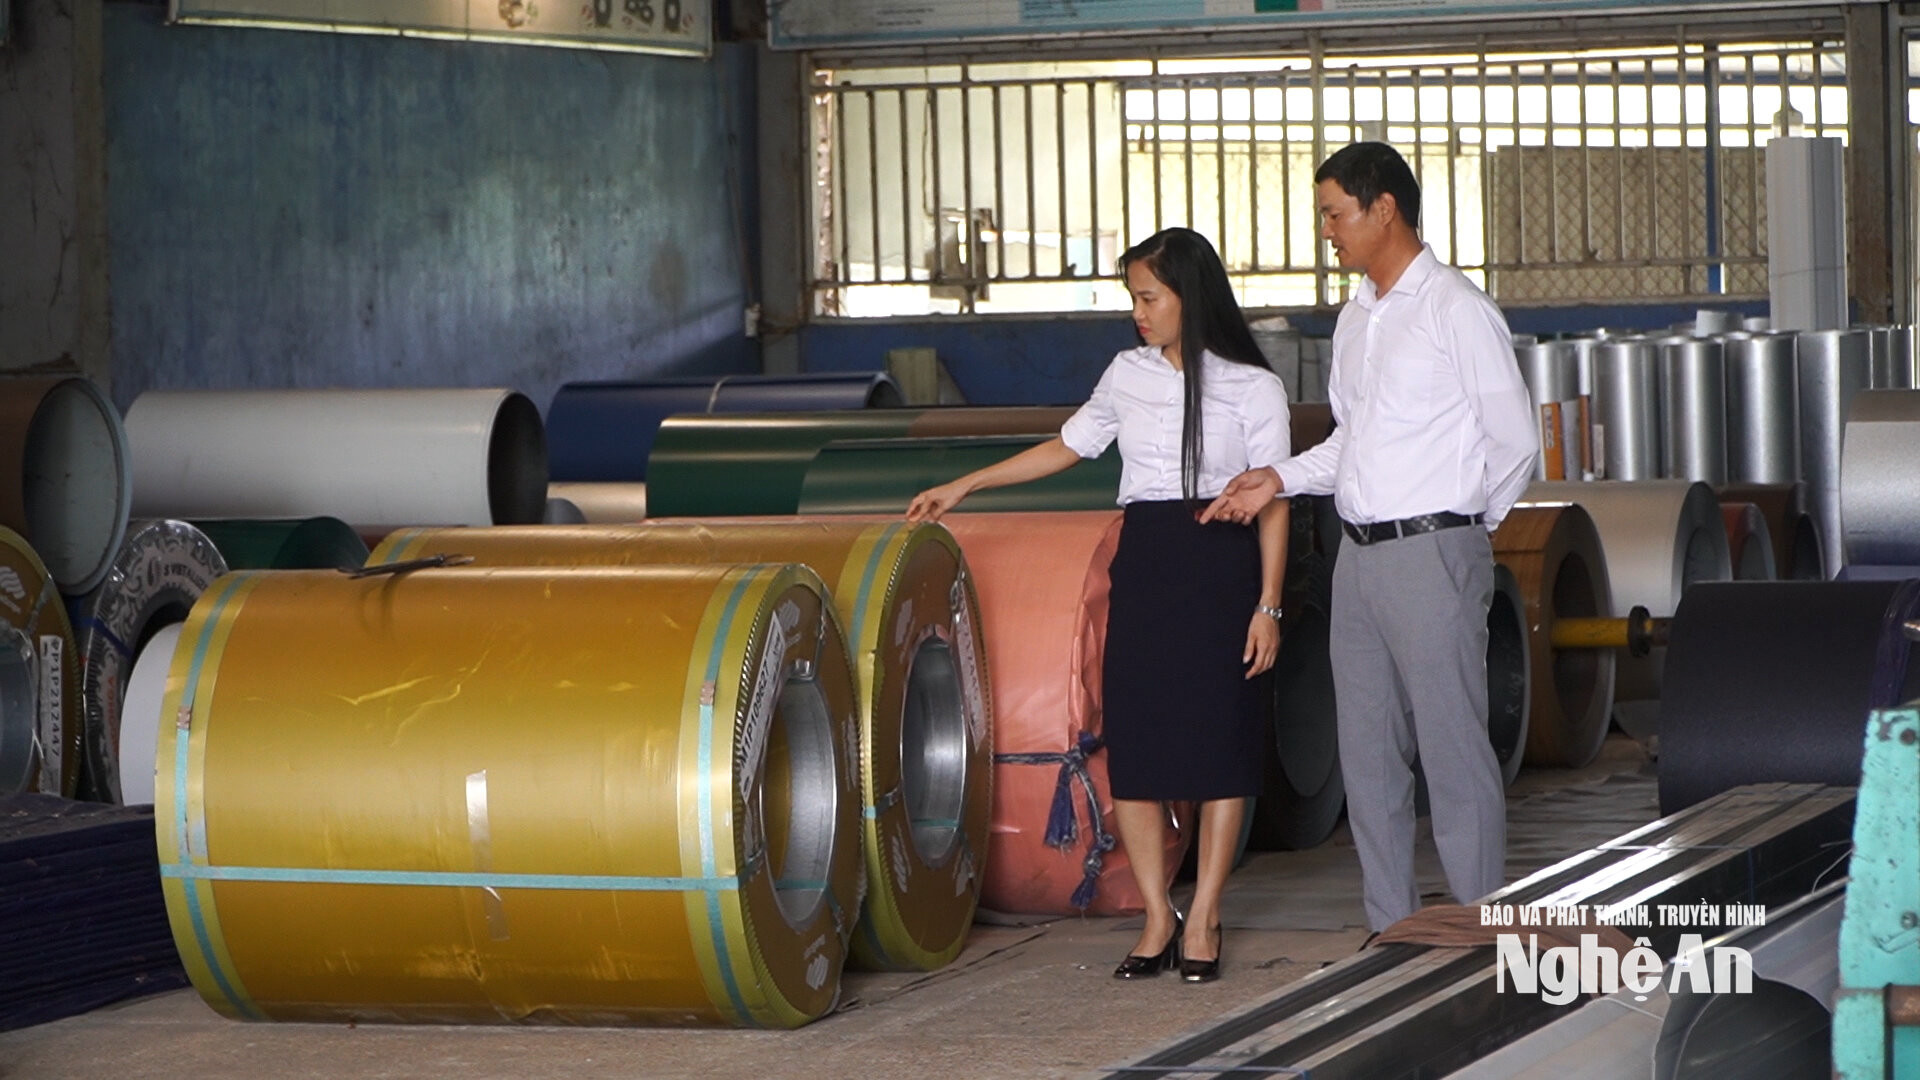
Bien que la baisse des taux d'intérêt soit un facteur important, pour les entreprises manufacturières et exportatrices ayant d'importants besoins en fonds de roulement, le coût du capital n'est pas le seul élément déterminant. Le fonds de roulement est essentiel au maintien de la chaîne d'approvisionnement en matières premières et des opérations de production.
Toutefois, dans un contexte de concurrence internationale, les taux d'intérêt actuels des prêts en VND, fluctuant autour de 8 % par an, et ceux en USD autour de 5 % par an, demeurent problématiques. Le monde des affaires anticipe une poursuite de l'ajustement des taux d'intérêt en VND vers 5-6 % par an et une baisse des taux en USD vers 4-4,5 % par an, dans un avenir proche, afin de renforcer la compétitivité. Outre la réduction des coûts en capital, la synchronisation des taux exige également des banques une plus grande flexibilité dans leurs critères d'évaluation des actifs en garantie, ainsi qu'une simplification des procédures de décaissement.
Mme Nguyen Thi Trang, membre du conseil d'administration de la société par actions Nafood Group, a déclaré :Nous espérons que le secteur bancaire accélérera sa transformation numérique, en passant des transactions papier au traitement électronique des données. Parallèlement, l'interconnexion des bases de données entre les établissements de crédit est indispensable pour simplifier les procédures administratives. Lors de l'évaluation périodique du refinancement du fonds de roulement, l'utilisation proactive par les banques de l'historique des transactions et des données régulièrement publiées par les entreprises contribuera à réduire les délais de traitement. La réforme des processus et procédures administratives permettra non seulement d'assurer un flux de capitaux rapide vers l'économie, mais aussi d'optimiser les délais et les coûts opérationnels des banques et des entreprises.
La stabilité du système bancaire, grâce à sa solide capacité de mobilisation des capitaux, constitue un fondement essentiel pour l'économie. Cependant, ce capital ne déploie toute son efficacité que lorsqu'il circule librement dans les secteurs de la production et des entreprises, créant ainsi des biens et des services. La synchronisation des politiques macroéconomiques des agences de gestion étatiques, conjuguée à l'innovation proactive des établissements de crédit, sera déterminante pour résoudre le problème de l'offre et de la demande de capitaux. Ceci permettra de créer une dynamique qui propulsera l'économie de Nghệ An et du pays tout entier vers des avancées significatives et l'atteinte des objectifs de croissance fixés.